Отыгрыш и мартингейл
Мартингейл увеличивает размер после потери, рассчитывая вернуть предыдущий убыток; он не повышает предсказательную силу следующего сигнала.
Суть и границы понятия
Мартингейл увеличивает размер после потери, рассчитывая вернуть предыдущий убыток; он не повышает предсказательную силу следующего сигнала.
Для практического разбора рядом полезны Мани-менеджмент и Кредитное плечо: они уточняют связанные условия и ограничения.
Как это работает
Геометрический рост размера быстро увеличивает необходимые средства: при удвоении после последовательных потерь общий риск растёт намного быстрее числа шагов. Реальный счёт, лотность и лимиты конечны.
Частые небольшие восстановления могут создать привлекательную историю до редкой разрушительной серии. Независимость исходов и постоянная выплата, предполагаемые простой арифметикой, в рынке также не гарантированы. Отыгрыш без формального удвоения остаётся увеличением риска из-за прошлого результата.
Определения и параметры: Investor.gov: определение инвестиционного риска · Odean(1998): исследование эффекта диспозиции · Barber & Odean(2000): активность частных инвесторов и расходы. Формулы и выводы по иллюстрации рассчитаны отдельно и раскрыты ниже.
Реальный пример
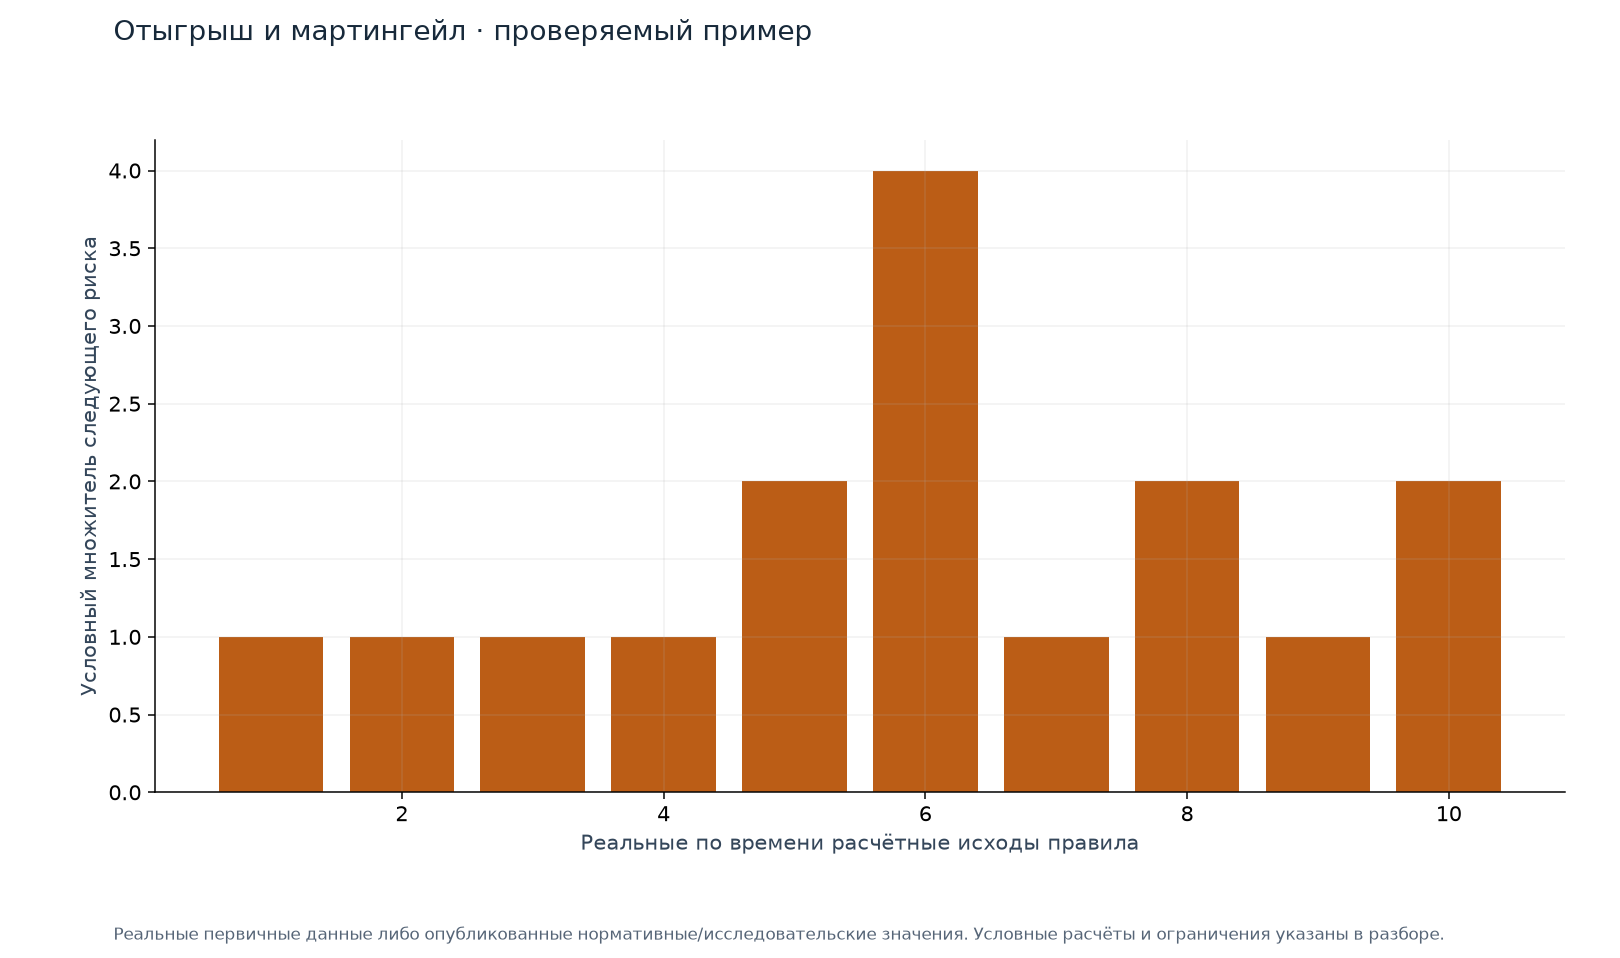
Что показывает пример
К реальной последовательности расчётных исходов SBER применено условное удвоение после потери с возвратом к 1 после выигрыша. Это иллюстрация изменения риска, не предложенная прибыльная система.
Короткая выборка может не содержать разрушительной серии. При n последовательных потерях сумма исходных рисков удвоения равна 2^n−1; конечный капитал и лимиты не позволяют продолжать бесконечно.
Источник и параметры примера
Все расчётные события SBER2024 из единого сценарияSMA20/ATR14/цель 2R/тайм-аут 10D1; комиссия условно 0,05% на сторону. Это расчёт на реальных ценах, не журнал совершённых человеком сделок. Множитель 1, после netR≤0 удваивается, после положительного сбрасывается. Стресс формулы 2^n−1 не является дополнительной реальной рыночной серией.
Иллюстрация не является обещанием доходности и не устанавливает личные мотивы участников.
Как применять
- Оценить суммарную экспозицию серии заранее.
- Сравнить размер с конечным капиталом и лимитами.
- Отделить качество нового сигнала от желания вернуть прошлое.
Подводные камни
- Высокий win rate скрывает хвост больших потерь.
- Плечо ускоряет исчерпание обеспечения.
- Серия убытков может быть связана одним режимом рынка.
- Продолжение увеличения после лимита нарушает любое первоначальное ограничение.
Что проверить перед решением
- Что именно измеряется и в каких единицах?
- Какие данные были доступны в момент решения, а что появилось позднее?
- Какие расходы, ограничения исполнения или исключения меняют вывод?
- Где заканчивается наблюдение и начинается непроверенная гипотеза?
- Оценить суммарную экспозицию серии заранее.
Частые вопросы
После убытков шанс выигрыша выше?
Не по одному факту серии; это требует отдельного доказательства зависимости.
Можно ли удваивать бесконечно?
Нет, капитал и доступные объёмы ограничены.
Связанные понятия
Источники и параметры данных
- Investor.gov: определение инвестиционного риска
- Odean(1998): исследование эффекта диспозиции
- Barber & Odean(2000): активность частных инвесторов и расходы
Источник и единицы именно этой иллюстрации указаны в раскрывающемся блоке под ней. Доступны CSV и JSON с правилами расчёта и контрольной суммой. Реальные котировки, нормативные значения и условные сценарии различаются в подписи; расчётный пример не выдаётся за совершённую сделку или полноценную проверку стратегии. Правила и параметры инструментов могут меняться; для решения нужна редакция, действующая на дату операции.