Диверсификация
Диверсификация распределяет риск между разными источниками результата; количество тикеров само по себе не гарантирует снижение потерь.
Суть и границы понятия
Диверсификация распределяет риск между разными источниками результата; количество тикеров само по себе не гарантирует снижение потерь.
Для практического разбора рядом полезны Корреляция активов и Акция: они уточняют связанные условия и ограничения.
Как это работает
Разделяют концентрацию в одном эмитенте, секторе, валюте, посреднике и способе исполнения. Покупка десяти связанных бумаг через один недоступный выход не решает все эти проблемы. Диверсификация снижает часть специфического риска, но не устраняет общий рыночный.
Равные вложения и равные риски — разные схемы: более волатильный актив может сильнее влиять на портфель при одинаковой денежной доле. Ребалансировка изменяет состав и создаёт оборот, расходы и налоговые последствия.
Исторический пример портфеля должен указывать веса, период и правила пересмотра. Сравнение с одиночной бумагой после просмотра всех будущих победителей не подтверждает преимущество заранее доступного выбора.
Определения и параметры: SEC: распределение активов, диверсификация и ребалансировка · MOEX ISS: интерфейс первичных рыночных данных. Формулы и выводы по иллюстрации рассчитаны отдельно и раскрыты ниже.
Реальный пример
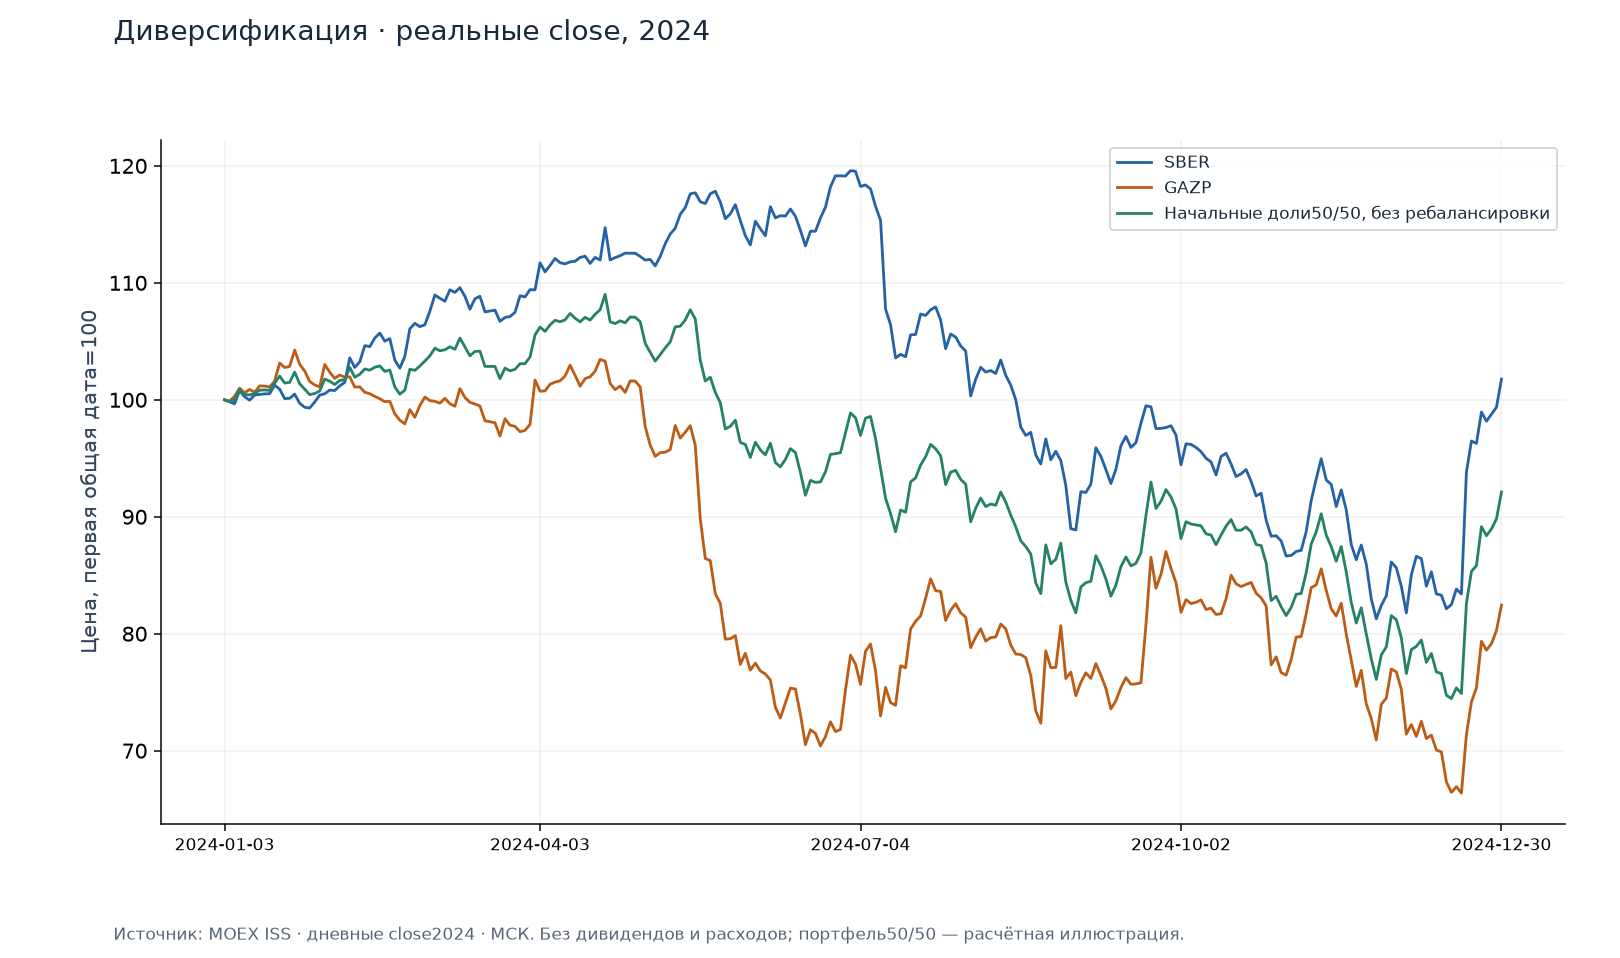
Что показывает пример
Синхронизированы 256 общих дневных close SBER и GAZP за 2024. Для корреляции использованы простые изменения close/предыдущее close−1, коэффициент Пирсона=0.527.
Ряды ценовые: дивиденды, НКД, налоги и расходы не включены. Нормировка к 100 позволяет сравнить траектории, но не превращает их в полную инвестиционную доходность.
Линия 50/50 — условный buy-and-hold из двух ценовых рядов с начальными равными долями. Она не оптимизирована и не предлагается как универсальный портфель; общий риск российского рынка сохраняется.
Источник и параметры примера
Общие даты 2024, без заполнения отсутствующих дат. Пирсон по простым дневным доходностям. Индексы=100×P/P0; портфель без ребалансировки=50×(P1/P10+P2/P20).
Зависимость историческая и может измениться. Сравнение цен не равно сравнению полной доходности.
Как применять
- Составить карту общих факторов и контрагентов.
- Сопоставить веса с амплитудой и ликвидностью каждого актива.
- Задать правило ребалансировки и сравнить просадку после расходов.
Подводные камни
- В кризисе корреляции могут усилиться.
- Добавление низкокачественных активов ради числа не является защитой.
- Общий валютный риск может сохраняться за разными названиями.
- Сложный портфель иногда увеличивает операционные ошибки и издержки.
Что проверить перед решением
- Что именно измеряется и в каких единицах?
- Какие данные были доступны в момент решения, а что появилось позднее?
- Какие расходы, ограничения исполнения или исключения меняют вывод?
- Где заканчивается наблюдение и начинается непроверенная гипотеза?
- Составить карту общих факторов и контрагентов.
Частые вопросы
Гарантирует ли она отсутствие убытков?
Нет; падение всего рынка затрагивает и распределённый портфель.
Достаточно ли одного фонда?
Зависит от его базы, концентрации и устройства; название «фонд» само по себе ничего не гарантирует.
Связанные понятия
Обратные связи: Индекс Мосбиржи, Бычий и медвежий рынок, Трейдинг и инвестирование.
Источники и параметры данных
- SEC: распределение активов, диверсификация и ребалансировка
- MOEX ISS: интерфейс первичных рыночных данных
Источник и единицы именно этой иллюстрации указаны в раскрывающемся блоке под ней. Доступны CSV и JSON с правилами расчёта и контрольной суммой. Реальные котировки, нормативные значения и условные сценарии различаются в подписи; расчётный пример не выдаётся за совершённую сделку или полноценную проверку стратегии. Правила и параметры инструментов могут меняться; для решения нужна редакция, действующая на дату операции.