Корреляция активов
Корреляция измеряет линейную совместную изменчивость выбранных рядов; она зависит от доходностей, окна и режима.
Суть и границы понятия
Корреляция измеряет линейную совместную изменчивость выбранных рядов; она зависит от доходностей, окна и режима.
Для практического разбора рядом полезны Диверсификация и Мани-менеджмент: они уточняют связанные условия и ограничения.
Как это работает
Для рыночного риска обычно сравнивают доходности за одинаковые интервалы, а не сами уровни цен. Два трендовых ряда способны выглядеть тесно связанными по уровням, не давая устойчивой связи ежедневных изменений.
Коэффициент Пирсона от −1 до +1 описывает линейную зависимость в выборке. Нулевая корреляция не доказывает независимость, а высокая не устанавливает причинность. При стрессе характер совместных движений может измениться.
Для портфеля важно не только число бумаг, но и общий фактор риска: отрасль, валюта, ставка, рынок. Несколько длинных позиций на одном факторе могут фактически оказаться одной большой идеей.
Определения и параметры: SEC: распределение активов, диверсификация и ребалансировка · MOEX ISS: интерфейс первичных рыночных данных. Формулы и выводы по иллюстрации рассчитаны отдельно и раскрыты ниже.
Реальный пример
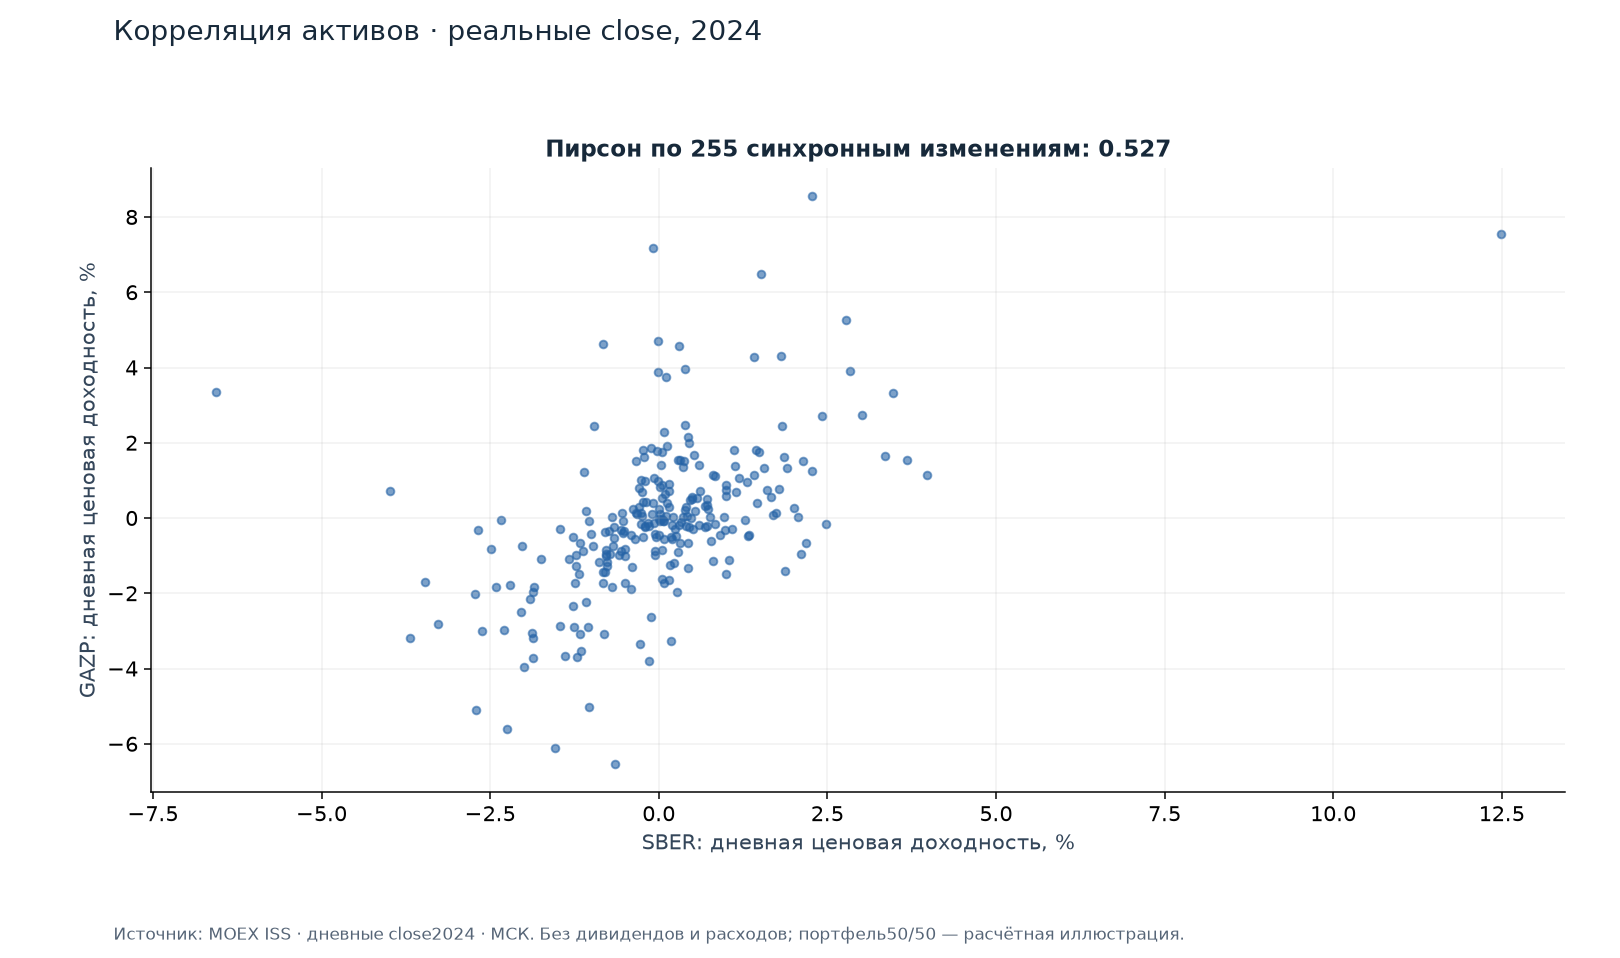
Что показывает пример
Синхронизированы 256 общих дневных close SBER и GAZP за 2024. Для корреляции использованы простые изменения close/предыдущее close−1, коэффициент Пирсона=0.527.
Ряды ценовые: дивиденды, НКД, налоги и расходы не включены. Нормировка к 100 позволяет сравнить траектории, но не превращает их в полную инвестиционную доходность.
Источник и параметры примера
Общие даты 2024, без заполнения отсутствующих дат. Пирсон по простым дневным доходностям. Индексы=100×P/P0; портфель без ребалансировки=50×(P1/P10+P2/P20).
Зависимость историческая и может измениться. Сравнение цен не равно сравнению полной доходности.
Как применять
- Синхронизировать даты и валюты доходностей.
- Указать длину окна и обработку пропусков.
- Проверить скользящую оценку и неблагоприятные совместные движения.
Подводные камни
- Заполнение неторгового дня нулём меняет сравнение рынков с разными календарями.
- Корреляция по трём годам скрывает смену режима внутри периода.
- Хедж с исторической обратной связью может перестать работать.
- Значение коэффициента не определяет необходимое количество для денежного хеджа.
Что проверить перед решением
- Что именно измеряется и в каких единицах?
- Какие данные были доступны в момент решения, а что появилось позднее?
- Какие расходы, ограничения исполнения или исключения меняют вывод?
- Где заканчивается наблюдение и начинается непроверенная гипотеза?
- Синхронизировать даты и валюты доходностей.
Частые вопросы
Означает ли +0,8 одинаковую доходность?
Нет: амплитуды могут сильно отличаться.
Достаточно ли выбрать некоррелирующие акции?
Для оценки риска нужны ещё волатильность, ликвидность и устойчивость зависимости.
Связанные понятия
Обратные связи: Кредитное плечо, Расчёт размера позиции, Арбитраж.
Источники и параметры данных
- SEC: распределение активов, диверсификация и ребалансировка
- MOEX ISS: интерфейс первичных рыночных данных
Источник и единицы именно этой иллюстрации указаны в раскрывающемся блоке под ней. Доступны CSV и JSON с правилами расчёта и контрольной суммой. Реальные котировки, нормативные значения и условные сценарии различаются в подписи; расчётный пример не выдаётся за совершённую сделку или полноценную проверку стратегии. Правила и параметры инструментов могут меняться; для решения нужна редакция, действующая на дату операции.