Доходность к погашению (YTM)
YTM — ставка дисконтирования, при которой приведённая стоимость предусмотренных денежных потоков равна полной цене приобретения.
Суть и границы понятия
YTM — ставка дисконтирования, при которой приведённая стоимость предусмотренных денежных потоков равна полной цене приобретения.
Для практического разбора рядом полезны Облигация и НКД (накопленный купонный доход): они уточняют связанные условия и ограничения.
Как это работает
В расчёт входят цена с НКД, купоны, амортизация и конечное погашение. Для разных рыночных конвенций годовая база и капитализация различаются; число из терминала нужно сравнивать только с показателем той же методики.
YTM является внутренней ставкой потока при выполнении обязательств. Чтобы фактически реализовать сопоставимую сложную доходность на всём горизонте, важны реинвестирование промежуточных выплат и расходы. Продажа завтра создаёт другой результат. Для флоатера будущие купоны требуют сценария, а не точного знания.
Определения и параметры: Investor.gov: устройство облигаций · Мосбиржа: определение кривой бескупонной доходности · Мосбиржа: методика НКД и доходности. Формулы и выводы по иллюстрации рассчитаны отдельно и раскрыты ниже.
Реальный пример
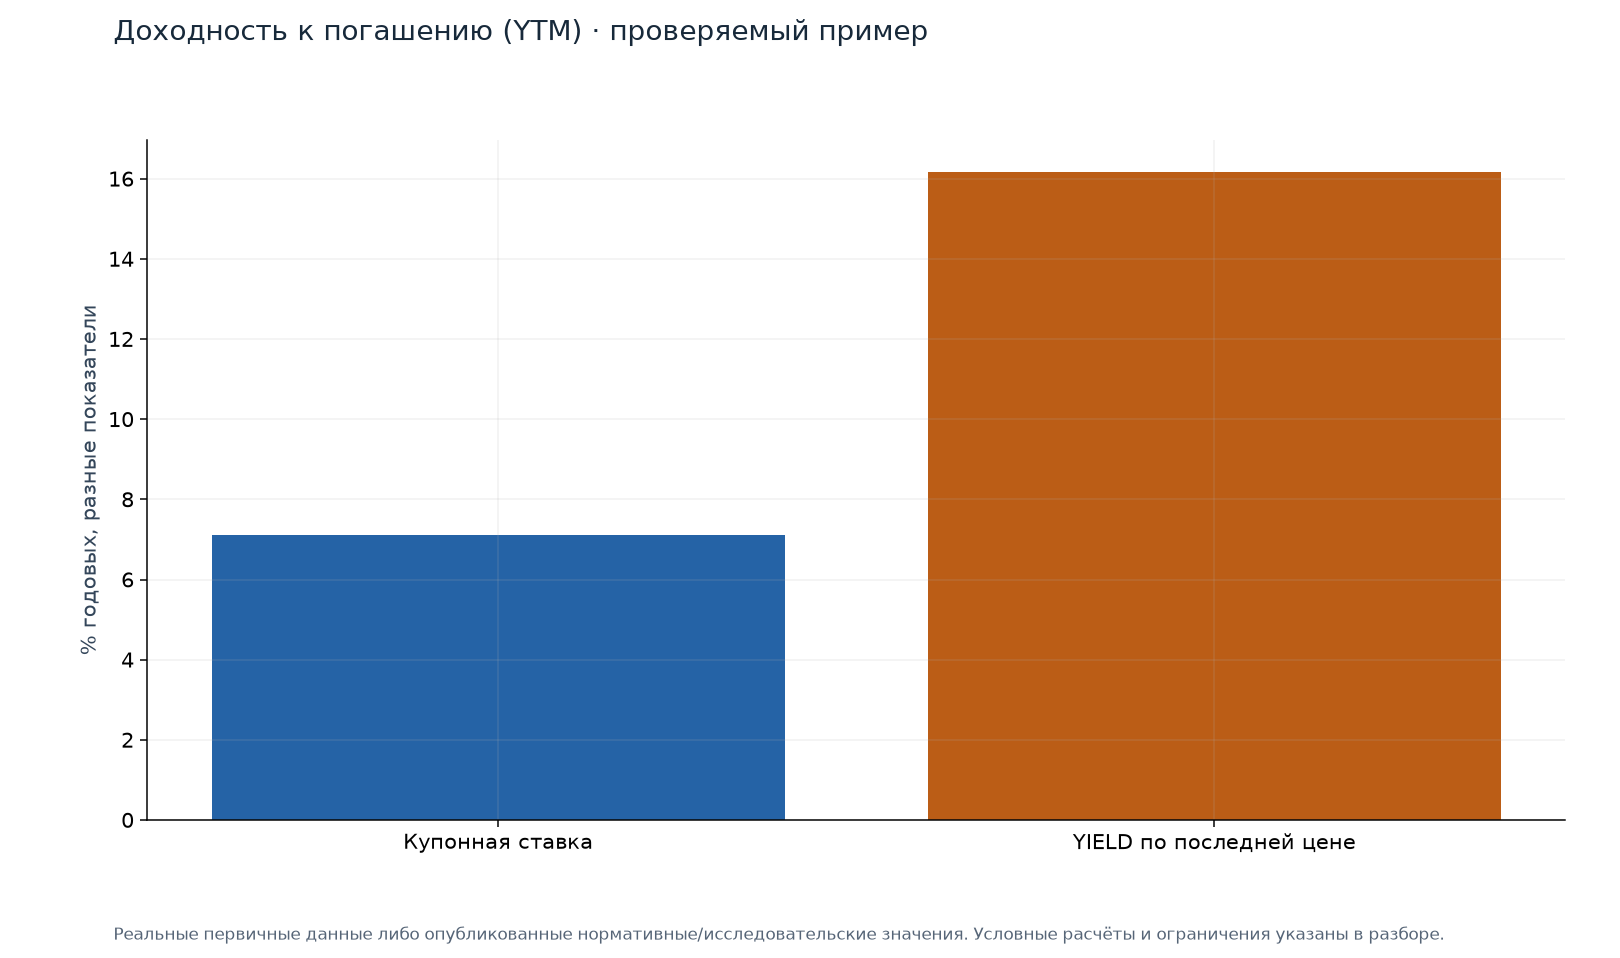
Что показывает пример
У реальной ОФЗ 26238 купонная ставка 7.1%, а опубликованный YIELD в снимке 2026-10-23 23:50:42 — 16.17%. Рыночная last=51.732% номинала.
Эти ставки не подменяют друг друга. Опубликованная доходность не пересчитана здесь собственной упрощённой формулой; для точной сверки нужна действующая методика биржи и полный график.
Источник и параметры примера
Сопоставлены реальные поля COUPONPERCENT и marketdata.YIELD одного ответа; это не обещанная клиентская доходность после расходов.
Иллюстрация не является обещанием доходности и не устанавливает личные мотивы участников.
Как применять
- Взять полный график и полную денежную цену.
- Проверить методику и наличие оферты.
- Разделить валовую YTM и результат конкретного срока после налогов.
Подводные камни
- Высокая YTM может отражать риск невыплат.
- Отсутствующие будущие купоны нельзя заменять нулями или последней суммой без оговорки.
- Доходность к оферте и к погашению — разные горизонты.
- Не каждый опубликованный индикатор включает комиссии.
Что проверить перед решением
- Что именно измеряется и в каких единицах?
- Какие данные были доступны в момент решения, а что появилось позднее?
- Какие расходы, ограничения исполнения или исключения меняют вывод?
- Где заканчивается наблюдение и начинается непроверенная гипотеза?
- Взять полный график и полную денежную цену.
Частые вопросы
Это гарантированная ставка вклада?
Нет; остаются условия потока, кредитный риск и предпосылки реинвестирования.
Почему YTM выше купона?
Цена покупки может быть ниже номинала; в результат входит также разница при погашении.
Связанные понятия
Обратные связи: Амортизация облигации.
Источники и параметры данных
- Investor.gov: устройство облигаций
- Мосбиржа: определение кривой бескупонной доходности
- Мосбиржа: методика НКД и доходности
Источник и единицы именно этой иллюстрации указаны в раскрывающемся блоке под ней. Доступны CSV и JSON с правилами расчёта и контрольной суммой. Реальные котировки, нормативные значения и условные сценарии различаются в подписи; расчётный пример не выдаётся за совершённую сделку или полноценную проверку стратегии. Правила и параметры инструментов могут меняться; для решения нужна редакция, действующая на дату операции.