Страх и жадность
Страх и жадность — бытовые обозначения мотивов; они не являются измеренной вероятностью движения цены.
Суть и границы понятия
Страх и жадность — бытовые обозначения мотивов; они не являются измеренной вероятностью движения цены.
Для практического разбора рядом полезны Психология трейдинга и FOMO: страх упущенного движения: они уточняют связанные условия и ограничения.
Как это работает
Решения могут отклоняться от плана в обе стороны: преждевременный выход, увеличение количества, отказ от сигнала или перенос защиты. Разбор требует наблюдаемых действий и контекста, а не моральной оценки участника.
Публичный индекс настроений, если он используется, должен иметь известную формулу и время публикации. Свечной график сам по себе не позволяет вычислить эмоции всех покупателей. В этой статье нет синтетического индекса, выдаваемого за реальные измерения.
Определения и параметры: Odean(1998): исследование эффекта диспозиции · Barber & Odean(2000): активность частных инвесторов и расходы · Investor.gov: определение инвестиционного риска. Формулы и выводы по иллюстрации рассчитаны отдельно и раскрыты ниже.
Реальный пример
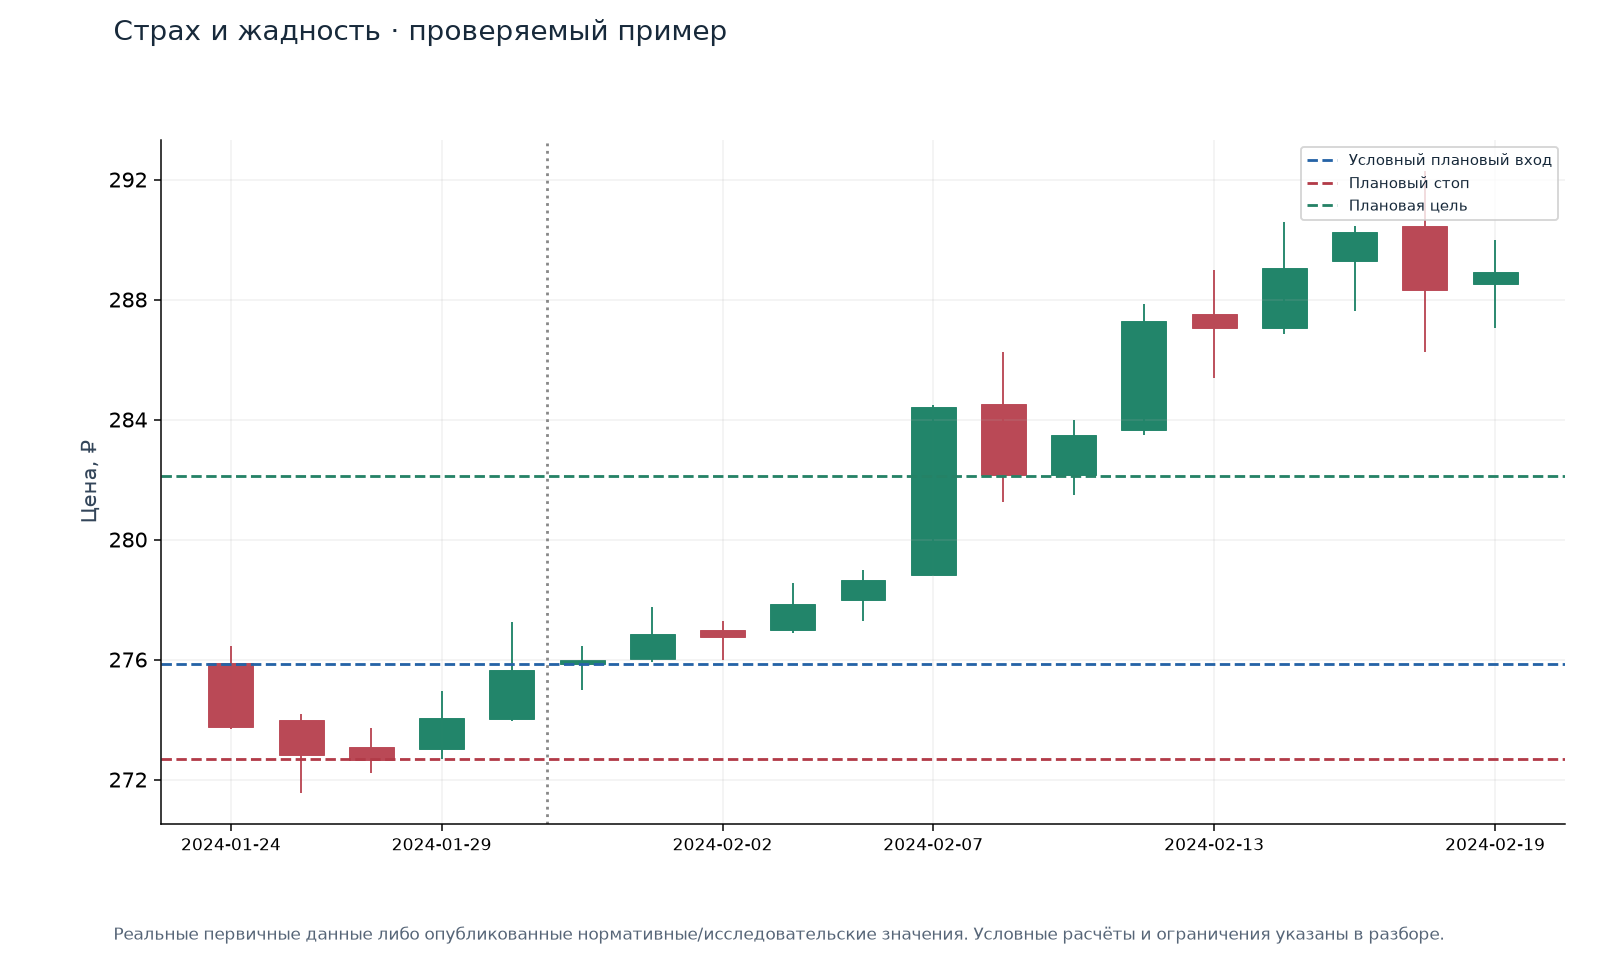
Что показывает пример
Реальный ценовой фрагмент SBER вокруг расчётного сигнала 2024-01-30. Плановый вход по следующему open=275.84, стоп=272.70, цель=282.12. Это условная сделка, а не наблюдение эмоций реального человека.
Если условно заменить вход на close через 3 бара (277.84), при прежних границах отношение цели к риску становится 0.833, если оно определено. Это измеримый эффект новой цены; причина решения и будущая прибыль из него не следуют.
Источник и параметры примера
Все расчётные события SBER2024 из единого сценарияSMA20/ATR14/цель 2R/тайм-аут 10D1; комиссия условно 0,05% на сторону. Это расчёт на реальных ценах, не журнал совершённых человеком сделок. Дополнительная цена=later close через 3 бара; это условное сравнение геометрии, а не реальный поздний вход.
Иллюстрация не является обещанием доходности и не устанавливает личные мотивы участников.
Как применять
- Сравнивать плановый и фактический риск.
- Записывать мотив как самоотчёт отдельно от рыночного факта.
- Проверять пользу процедур на серии решений.
Подводные камни
- Уверенный рассказ после прибыли не доказывает правильность процесса.
- Настроение толпы и личное состояние — разные данные.
- Индексы настроений могут иметь задержку и меняющуюся методику.
- Подавление эмоций не создаёт рыночного преимущества.
Что проверить перед решением
- Что именно измеряется и в каких единицах?
- Какие данные были доступны в момент решения, а что появилось позднее?
- Какие расходы, ограничения исполнения или исключения меняют вывод?
- Где заканчивается наблюдение и начинается непроверенная гипотеза?
- Сравнивать плановый и фактический риск.
Частые вопросы
Можно ли купить только на«страхе»?
Требуются формальное определение и проверка; слово не задаёт исполнение.
Доказывает ли красная свеча страх?
Нет; это изменение цены, причины которого не раскрыты полностью.
Связанные понятия
Источники и параметры данных
- Odean(1998): исследование эффекта диспозиции
- Barber & Odean(2000): активность частных инвесторов и расходы
- Investor.gov: определение инвестиционного риска
Источник и единицы именно этой иллюстрации указаны в раскрывающемся блоке под ней. Доступны CSV и JSON с правилами расчёта и контрольной суммой. Реальные котировки, нормативные значения и условные сценарии различаются в подписи; расчётный пример не выдаётся за совершённую сделку или полноценную проверку стратегии. Правила и параметры инструментов могут меняться; для решения нужна редакция, действующая на дату операции.