Психология трейдинга
Психология трейдинга описывает поведенческие процессы решений; по одному графику нельзя установить эмоции конкретного участника.
Суть и границы понятия
Психология трейдинга описывает поведенческие процессы решений; по одному графику нельзя установить эмоции конкретного участника.
Для практического разбора рядом полезны Дисциплина трейдера и Торговый журнал: они уточняют связанные условия и ограничения.
Как это работает
Эмоции и когнитивные искажения могут менять соблюдение плана, оценку вероятностей и риск. Но убыточный результат сам по себе не доказывает психологическую ошибку: корректная система тоже имеет потери. Нужны наблюдаемые отклонения и журнал.
Полезно разделять качество исходного правила, качество исполнения и эмоциональную реакцию. Самоконтроль не превращает отрицательное ожидание в положительное. Исследования группового поведения не дают диагноза каждому инвестору и не гарантируют эффективность конкретной практики.
Определения и параметры: Odean(1998): исследование эффекта диспозиции · Barber & Odean(2000): активность частных инвесторов и расходы · Investor.gov: определение инвестиционного риска. Формулы и выводы по иллюстрации рассчитаны отдельно и раскрыты ниже.
Реальный пример
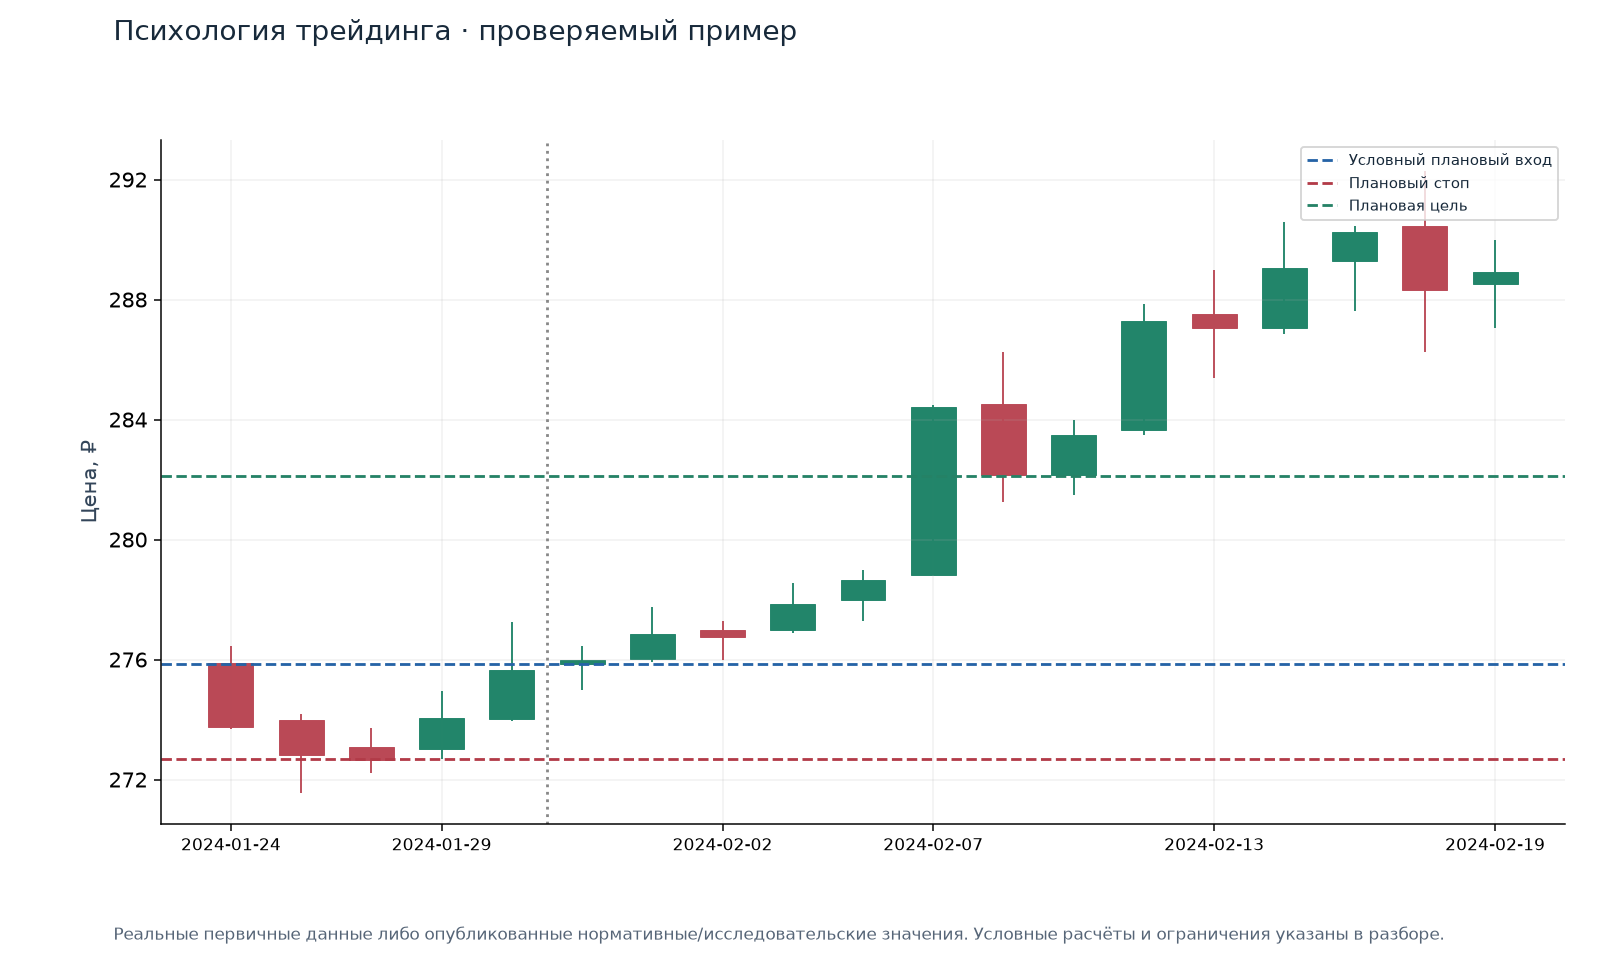
Что показывает пример
Реальный ценовой фрагмент SBER вокруг расчётного сигнала 2024-01-30. Плановый вход по следующему open=275.84, стоп=272.70, цель=282.12. Это условная сделка, а не наблюдение эмоций реального человека.
Если условно заменить вход на close через 3 бара (277.84), при прежних границах отношение цели к риску становится 0.833, если оно определено. Это измеримый эффект новой цены; причина решения и будущая прибыль из него не следуют.
Источник и параметры примера
Все расчётные события SBER2024 из единого сценарияSMA20/ATR14/цель 2R/тайм-аут 10D1; комиссия условно 0,05% на сторону. Это расчёт на реальных ценах, не журнал совершённых человеком сделок. Дополнительная цена=later close через 3 бара; это условное сравнение геометрии, а не реальный поздний вход.
Иллюстрация не является обещанием доходности и не устанавливает личные мотивы участников.
Как применять
- Сохранять план до исхода и фактические действия.
- Разбирать нарушения отдельно от обычных убытков.
- Использовать паузы и лимиты как проверяемую процедуру.
Подводные камни
- Объяснение всех потерь эмоциями скрывает слабость стратегии.
- Самоотчёт после события зависит от результата.
- Чужой опыт не заменяет собственные данные.
- Уверенность и дисциплина не являются прогнозной вероятностью.
Что проверить перед решением
- Что именно измеряется и в каких единицах?
- Какие данные были доступны в момент решения, а что появилось позднее?
- Какие расходы, ограничения исполнения или исключения меняют вывод?
- Где заканчивается наблюдение и начинается непроверенная гипотеза?
- Сохранять план до исхода и фактические действия.
Частые вопросы
Можно ли убрать эмоции роботом?
Часть ручных действий автоматизируется, но остаются выбор модели, вмешательства и риск оператора.
Прибыльная сделка всегда качественная?
Нет; случайный успех может сопровождать нарушение правил.
Связанные понятия
Источники и параметры данных
- Odean(1998): исследование эффекта диспозиции
- Barber & Odean(2000): активность частных инвесторов и расходы
- Investor.gov: определение инвестиционного риска
Источник и единицы именно этой иллюстрации указаны в раскрывающемся блоке под ней. Доступны CSV и JSON с правилами расчёта и контрольной суммой. Реальные котировки, нормативные значения и условные сценарии различаются в подписи; расчётный пример не выдаётся за совершённую сделку или полноценную проверку стратегии. Правила и параметры инструментов могут меняться; для решения нужна редакция, действующая на дату операции.