Алготрейдинг
Алготрейдинг исполняет формализованные правила программно; автоматизация уменьшает часть ручных ошибок, но не создаёт преимущество сама по себе.
Суть и границы понятия
Алготрейдинг исполняет формализованные правила программно; автоматизация уменьшает часть ручных ошибок, но не создаёт преимущество сама по себе.
Для практического разбора рядом полезны Торговая система и Демо-счёт и песочница: они уточняют связанные условия и ограничения.
Как это работает
Алгоритм включает данные, время доступности, сигналы, количество, заявки и обработку отказов. Расчёт индикатора и реальное исполнение — разные части. Необходимо различать подтверждение принятия запроса, регистрацию заявки и фактическое исполнение.
Операционная надёжность требует идемпотентности, ограничения количества, сверки остатка и действий после перезапуска. Повтор запроса после потери ответа не должен автоматически удваивать позицию. До реальной работы проверяют историю и песочницу, затем сопоставляют наблюдаемые цены с расчётом.
Определения и параметры: scikit-learn: временное разделение и gap · Мосбиржа: виды заявок по режимам · Investor.gov: различия market, limit и stop. Формулы и выводы по иллюстрации рассчитаны отдельно и раскрыты ниже.
Реальный пример
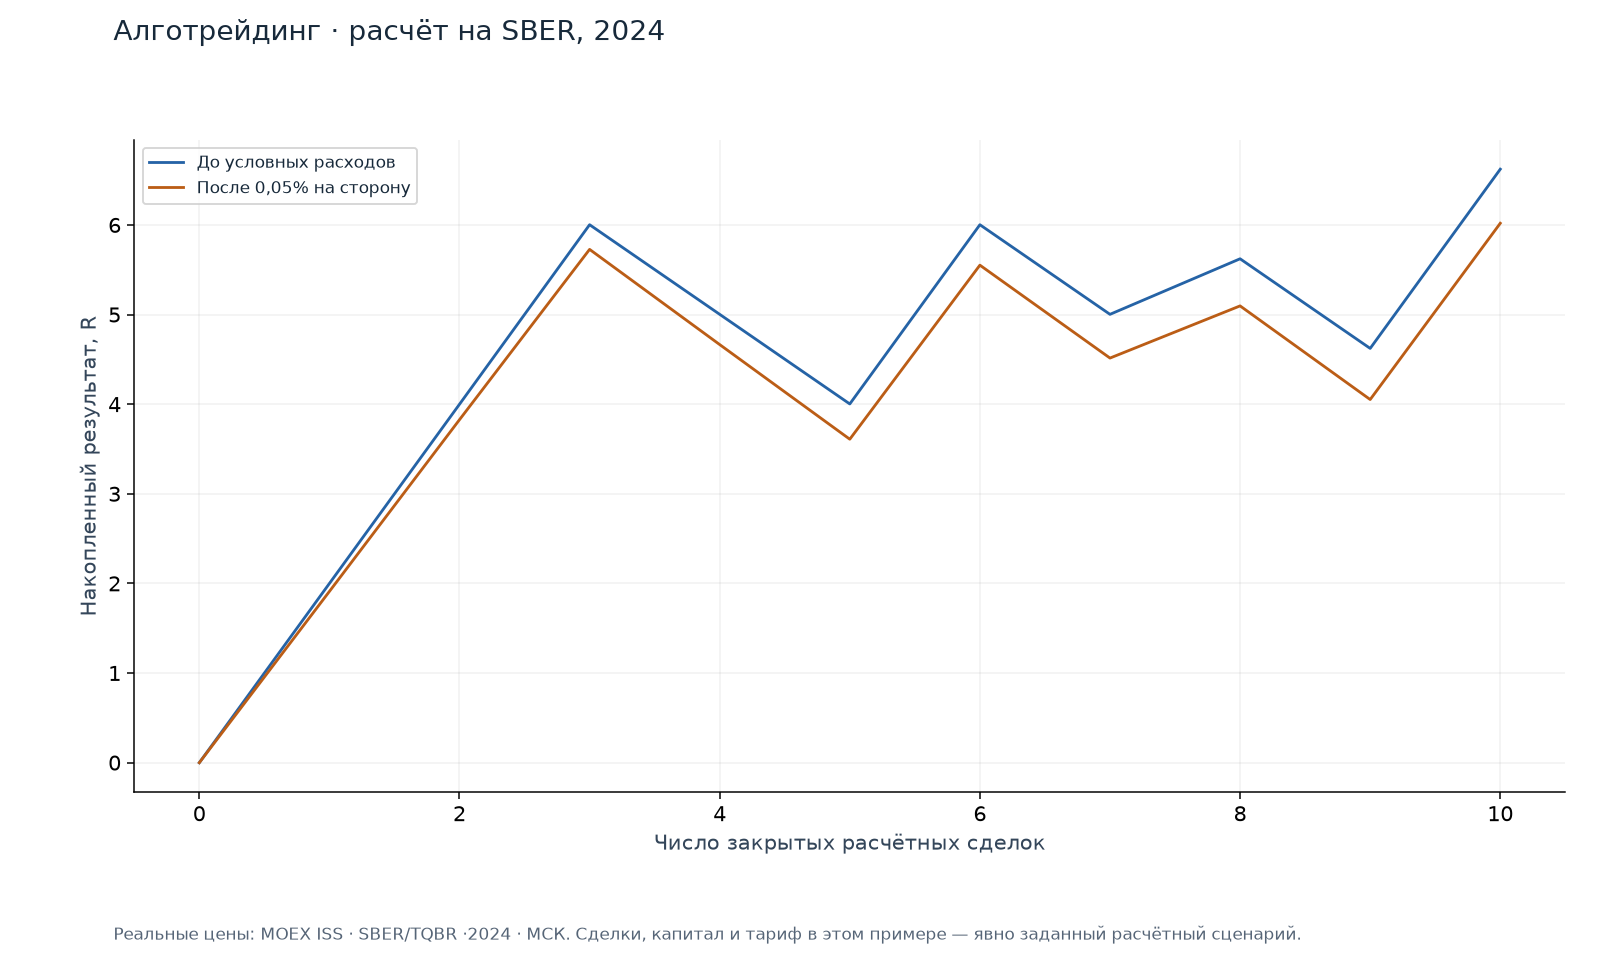
Что показывает пример
Для единого иллюстративного сценария на реальных ценах SBER получено 10 неперекрывающихся расчётных сделок. Это весь набор данного правила в 2024, а не отбор удачных исходов.
После условных расходов: положительных 6/10, средний результат +0.602R; PF=2.433. Параметры не объявляются оптимальными, статистика небольшой иллюстрации не доказывает будущую доходность.
Источник и параметры примера
Расчётный сценарий, не реальные исполнения: SBER D1, 2024; C пересекает SMA20 вверх; вход следующий open; стоп entry−ATR14 Уайлдера, цель 2 начальных риска; максимум 10 дневных баров; одна позиция; гэп-stop по open, при обеих границах в баре сначала stop; комиссия условно 0,05% на сторону; цены без дивидендной корректировки.
Не фактические брокерские сделки. Условный тариф не является тарифом ФИНАМ или другого брокера. Подбор иллюстрации не подтверждает преимущество стратегии.
Как применять
- Зафиксировать правила и источники.
- Проверить отмены, частичные исполнения и перезапуск.
- Ограничить экспозицию, частоту запросов и аварийные действия.
Подводные камни
- Робот быстро тиражирует ошибку расчёта единиц.
- Сбой API и устаревшая цена могут активировать нежелательное действие.
- Повторный запрос способен создать дубликат.
- Уверенность модели не заменяет лимиты риска.
Что проверить перед решением
- Что именно измеряется и в каких единицах?
- Какие данные были доступны в момент решения, а что появилось позднее?
- Какие расходы, ограничения исполнения или исключения меняют вывод?
- Где заканчивается наблюдение и начинается непроверенная гипотеза?
- Зафиксировать правила и источники.
Частые вопросы
Нужна ли нейросеть?
Нет; воспроизводимый алгоритм может быть простым правилом.
Можно ли сразу запускать максимальный объём?
Нужны проверка исполнения и контроль вместимости; доступный лимит не является обоснованием риска.
Связанные понятия
Источники и параметры данных
- scikit-learn: временное разделение и gap
- Мосбиржа: виды заявок по режимам
- Investor.gov: различия market, limit и stop
Источник и единицы именно этой иллюстрации указаны в раскрывающемся блоке под ней. Доступны CSV и JSON с правилами расчёта и контрольной суммой. Реальные котировки, нормативные значения и условные сценарии различаются в подписи; расчётный пример не выдаётся за совершённую сделку или полноценную проверку стратегии. Правила и параметры инструментов могут меняться; для решения нужна редакция, действующая на дату операции.