ONNX и вероятностный прогноз рынка
ONNX хранит граф вычислений и параметры обученной модели; высокая выданная вероятность не является доказанной частотой будущих выигрышей.
Суть и границы понятия
ONNX хранит граф вычислений и параметры обученной модели; высокая выданная вероятность не является доказанной частотой будущих выигрышей.
Для практического разбора рядом полезны Win rate: доля прибыльных сделок и Бэктест: они уточняют связанные условия и ограничения.
Как это работает
Внутри могут быть линейная модель, деревья или нейросеть. На вход подают признаки в строго заданном порядке и масштабе. Расчёт свечей, времени доступности и части индикаторов может находиться вне файла; изменение этих правил меняет смысл прогноза.
Сначала определяют событие. «Касание +1 диапазона за восемь свечей», «первым достигнут тейк до стопа» и «цена закрылась выше» — разные метки. Для касаний вверх и вниз оба исхода могут быть положительными в одном окне, поэтому их вероятности не обязаны суммироваться в 100%.
Проверка включает временное разделение, сравнение с базовой частотой, log loss/Brier и калибровку. Если модель выдаёт 70%, среди большого числа сопоставимых новых случаев доля события должна быть близка к этому числу; единичный исход ничего не доказывает.
Определения и параметры: ONNX: граф вычислений и параметры · scikit-learn: калибровка вероятностей · scikit-learn: временное разделение и gap. Формулы и выводы по иллюстрации рассчитаны отдельно и раскрыты ниже.
Реальный пример
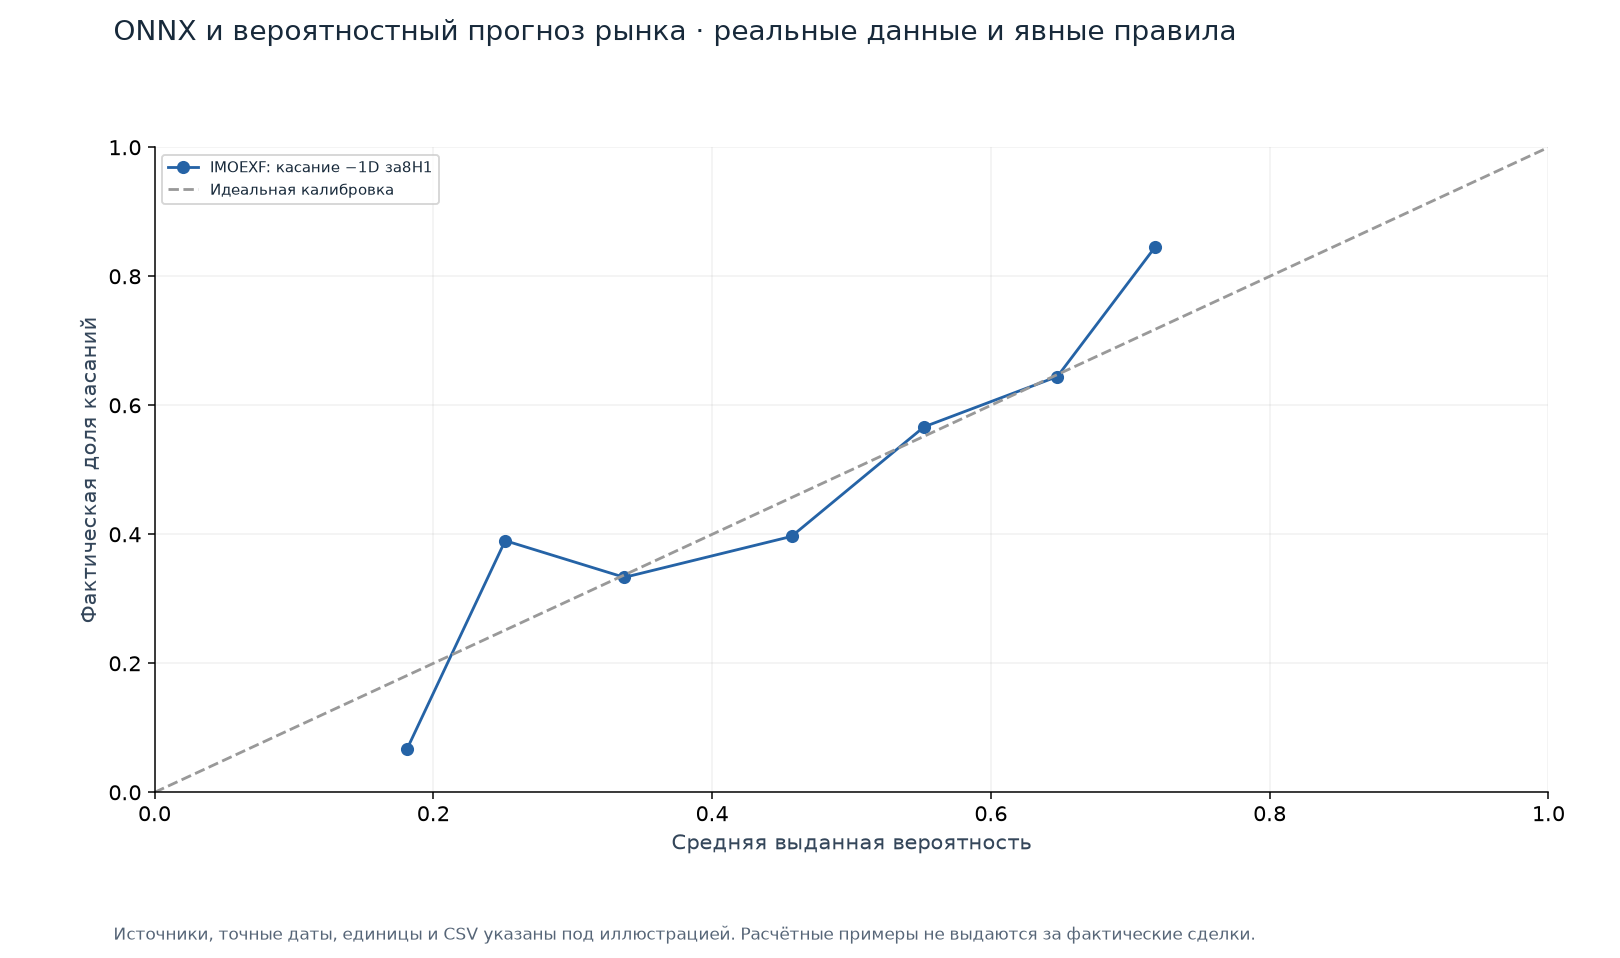
Что показывает пример
Использованы реальные 409 внешних баров IMOEXF на H1 в 2026 из сохранённого исследования PANOVQ. Цель: касание close−1 диапазон внешнего бара в следующих 8 торговых свечах, без стопа. Это не вероятность прибыльной сделки.
Модель выбрана по 2023–2025; показанный 2026 уже анализировался и повторно использовался для фильтров. График является диагностикой опубликованного результата, не новым независимым доказательством. В корзинах меньше 5 наблюдений линия не строится.
Источник и параметры примера
Корзины вероятности шириной 0,1; средний прогноз и средний бинарный исход в каждой, n≥5. МодельRandomForest, цель down_1; выводы о доходности не делаются.
Наблюдение на истории не является гарантией будущего результата.
Как применять
- Зафиксировать точную метку, горизонт и момент прогноза.
- Проверить порядок признаков и совпадение Python/ONNX на одинаковых входах.
- Оценить независимый период и не менять фильтры по его ошибкам без нового теста.
Подводные камни
- Уверенность может быть завышена даже при неплохом ранжировании.
- Редкая цель даёт высокую точность постоянного ответа «не достигнута» без полезного направления.
- Касание цели после стопа не является прибыльной сделкой.
- Повторно просмотренный тест уже не новая независимая проверка.
Что проверить перед решением
- Что именно измеряется и в каких единицах?
- Какие данные были доступны в момент решения, а что появилось позднее?
- Какие расходы, ограничения исполнения или исключения меняют вывод?
- Где заканчивается наблюдение и начинается непроверенная гипотеза?
- Зафиксировать точную метку, горизонт и момент прогноза.
Частые вопросы
Нужно ли вручную задавать веса индикаторов?
Обычно параметры обучаются по истории; вручную задают постановку задачи и ограничения, а не гарантированный перевес.
Можно ли доверять любым 55%?
Нужны проверка калибровки, размер выборки и экономический смысл события после расходов.
Связанные понятия
Обратные связи: Алготрейдинг, Переоптимизация: как распознать подгонку.
Источники и параметры данных
- ONNX: граф вычислений и параметры
- scikit-learn: калибровка вероятностей
- scikit-learn: временное разделение и gap
Источник и единицы именно этой иллюстрации указаны в раскрывающемся блоке под ней. Доступны CSV и JSON с правилами расчёта и контрольной суммой. Реальные котировки, нормативные значения и условные сценарии различаются в подписи; расчётный пример не выдаётся за совершённую сделку или полноценную проверку стратегии. Правила и параметры инструментов могут меняться; для решения нужна редакция, действующая на дату операции.