Эффект диспозиции
Эффект диспозиции — наблюдаемая в исследованиях склонность чаще фиксировать выигрыши и дольше удерживать потери; отдельную сделку оценивают по её правилам.
Суть и границы понятия
Эффект диспозиции — наблюдаемая в исследованиях склонность чаще фиксировать выигрыши и дольше удерживать потери; отдельную сделку оценивают по её правилам.
Для практического разбора рядом полезны Стоп-лосс и Эффект якоря: они уточняют связанные условия и ограничения.
Как это работает
Причина анализа — асимметрия решений относительно цены приобретения. Цена входа важна для учёта, но не является обязанностью рынка вернуть деньги. Длительное удержание может быть обоснованным планом, поэтому само наличие убыточной позиции не доказывает искажение.
Для проверки собственного поведения сравнивают план и факт по всем прибыльным и убыточным идеям, учитывая различие горизонтов. Групповые выводы исследования на исторических счетах не переносятся как точная частота на другого человека или рынок.
Определения и параметры: Odean(1998): исследование эффекта диспозиции · Barber & Odean(2000): активность частных инвесторов и расходы · Investor.gov: определение инвестиционного риска. Формулы и выводы по иллюстрации рассчитаны отдельно и раскрыты ниже.
Реальный пример
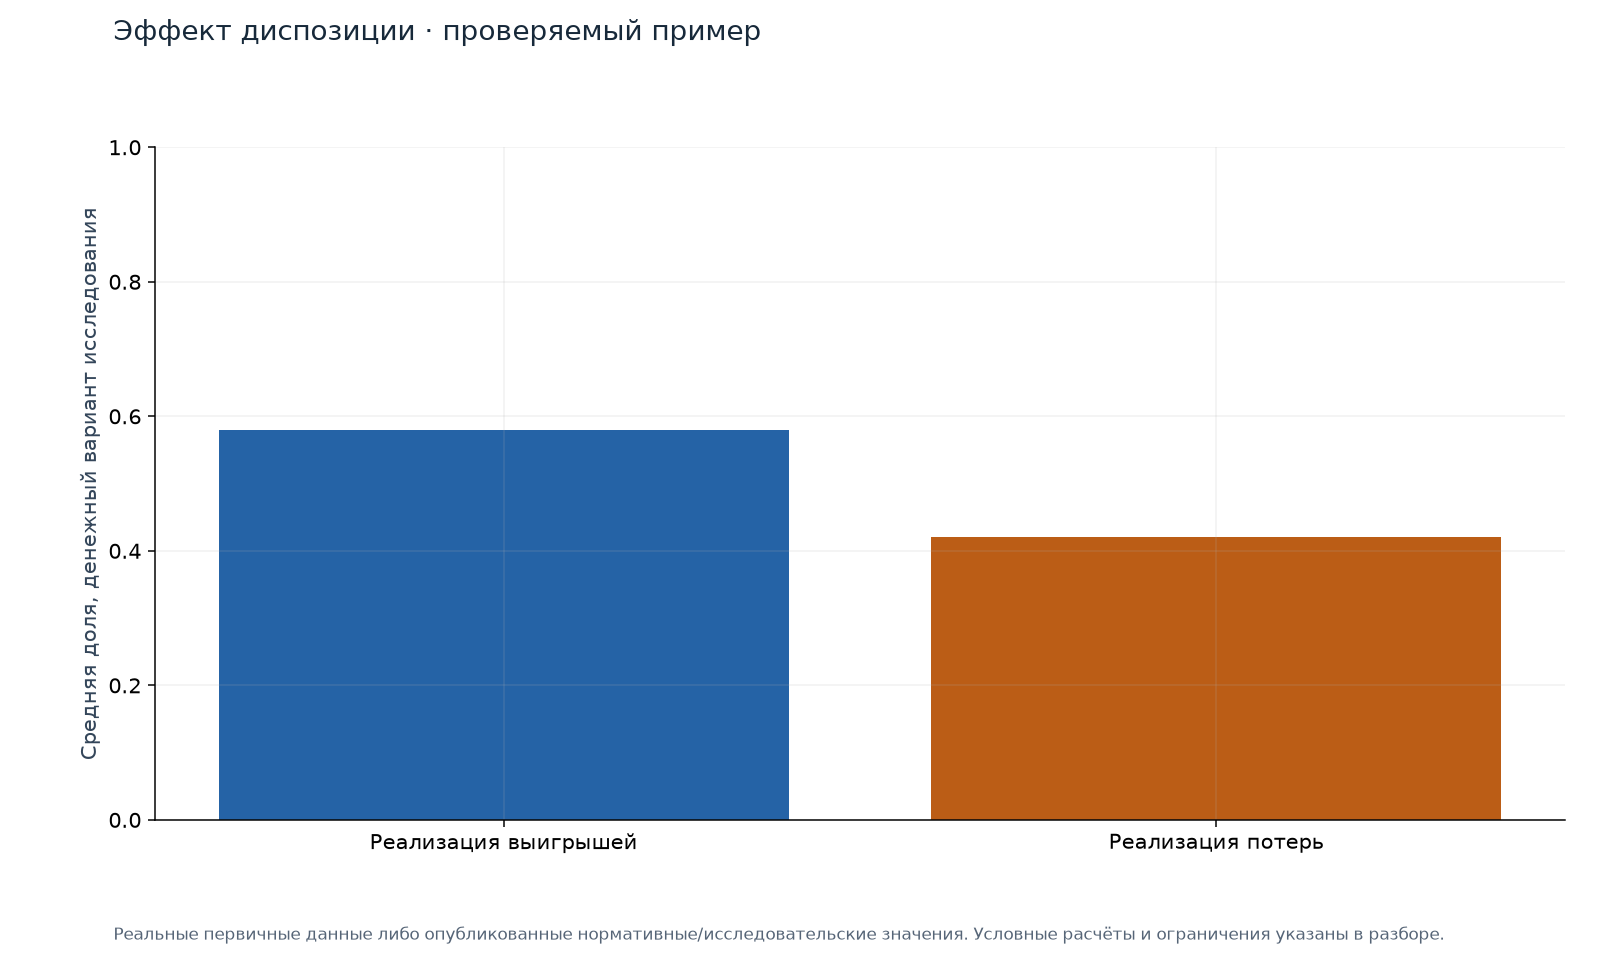
Что показывает пример
В исследовании Odean(1998) приводятся средние денежно-взвешенные показатели реализации выигрышей 0,58 и потерь 0,42 при соответствующем варианте расчёта по счетам. Это реальные опубликованные исследовательские оценки, не win rate торговой системы.
Результат исторической группы не является диагнозом конкретному пользователю. Показатели PGR/PLR и их знаменатели отличаются от процента прибыльных сделок.
Источник и параметры примера
Перерисованы опубликованные average dollar-based PGR/PLR per account из исследования; размерности и определение не подменяются win rate.
Иллюстрация не является обещанием доходности и не устанавливает личные мотивы участников.
Как применять
- Сохранить исходные условия выхода.
- Сравнить длительность и причины закрытия по полному журналу.
- Разделить запланированное удержание и перенос отменённого сценария.
Подводные камни
- Одна большая потеря не устанавливает поведенческий эффект.
- Выход только ради нежелания видеть красную цифру тоже требует оценки.
- Налоговые и портфельные причины могут быть обоснованными.
- Ретроспективный выбор лучшего выхода создаёт знание будущего.
Что проверить перед решением
- Что именно измеряется и в каких единицах?
- Какие данные были доступны в момент решения, а что появилось позднее?
- Какие расходы, ограничения исполнения или исключения меняют вывод?
- Где заканчивается наблюдение и начинается непроверенная гипотеза?
- Сохранить исходные условия выхода.
Частые вопросы
Надо всегда быстро закрывать убыток?
Нужно исполнять обоснованное правило риска, а не универсальное действие без контекста.
Как распознать у себя?
По систематическим отклонениям от плана на достаточном числе наблюдений.
Связанные понятия
Источники и параметры данных
- Odean(1998): исследование эффекта диспозиции
- Barber & Odean(2000): активность частных инвесторов и расходы
- Investor.gov: определение инвестиционного риска
Источник и единицы именно этой иллюстрации указаны в раскрывающемся блоке под ней. Доступны CSV и JSON с правилами расчёта и контрольной суммой. Реальные котировки, нормативные значения и условные сценарии различаются в подписи; расчётный пример не выдаётся за совершённую сделку или полноценную проверку стратегии. Правила и параметры инструментов могут меняться; для решения нужна редакция, действующая на дату операции.