Эффект якоря
Якорение — чрезмерная привязка оценки к исходному числу, например цене покупки, без достаточного учёта новой информации.
Суть и границы понятия
Якорение — чрезмерная привязка оценки к исходному числу, например цене покупки, без достаточного учёта новой информации.
Для практического разбора рядом полезны Эффект диспозиции и Уровни поддержки и сопротивления: они уточняют связанные условия и ограничения.
Как это работает
Цена входа нужна для результата и налогов, но сама по себе не определяет текущую стоимость или будущий путь. Исторический максимум, круглая отметка и чужая целевая цена также могут стать произвольным ориентиром. Реальный уровень допустим, если его роль определена и проверяема.
Практический вопрос — какое решение было бы принято с теми же текущими данными без прежнего владения. Это не приказ немедленно закрыть позицию, а способ отделить новую гипотезу от желания дождаться своей цены.
Определения и параметры: Odean(1998): исследование эффекта диспозиции · Barber & Odean(2000): активность частных инвесторов и расходы · Investor.gov: определение инвестиционного риска. Формулы и выводы по иллюстрации рассчитаны отдельно и раскрыты ниже.
Реальный пример
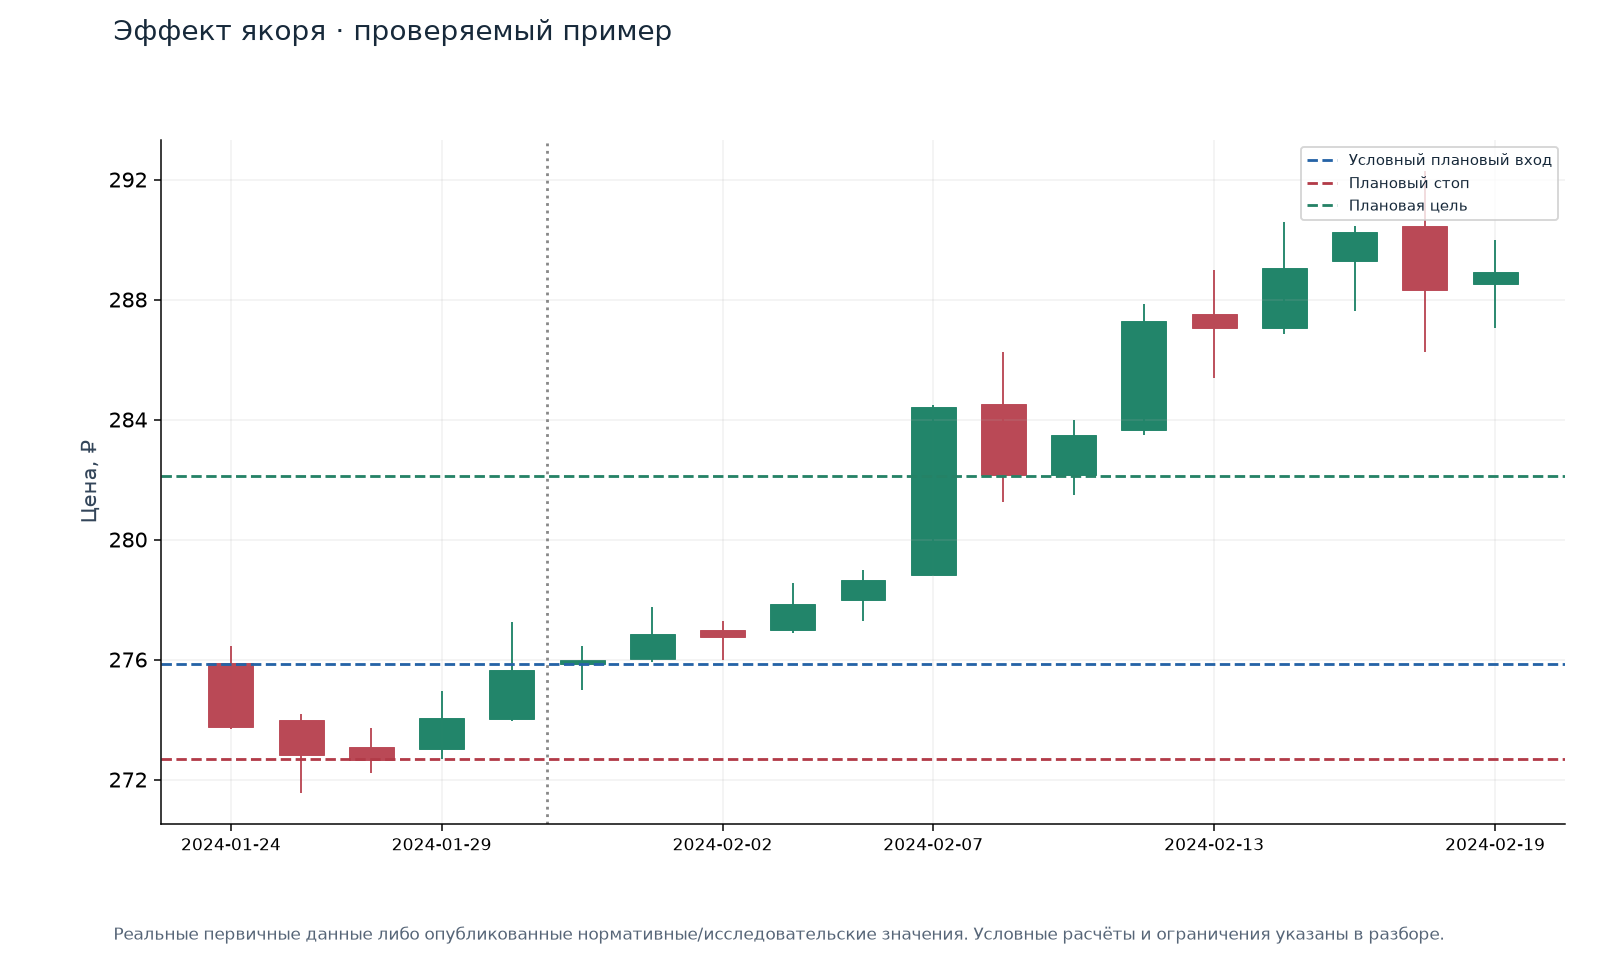
Что показывает пример
Реальный ценовой фрагмент SBER вокруг расчётного сигнала 2024-01-30. Плановый вход по следующему open=275.84, стоп=272.70, цель=282.12. Это условная сделка, а не наблюдение эмоций реального человека.
Если условно заменить вход на close через 3 бара (277.84), при прежних границах отношение цели к риску становится 0.833, если оно определено. Это измеримый эффект новой цены; причина решения и будущая прибыль из него не следуют.
Источник и параметры примера
Все расчётные события SBER2024 из единого сценарияSMA20/ATR14/цель 2R/тайм-аут 10D1; комиссия условно 0,05% на сторону. Это расчёт на реальных ценах, не журнал совершённых человеком сделок. Дополнительная цена=later close через 3 бара; это условное сравнение геометрии, а не реальный поздний вход.
Иллюстрация не является обещанием доходности и не устанавливает личные мотивы участников.
Как применять
- Отделить бухгалтерскую цену от текущего основания сделки.
- Записать условие отмены независимо от желания вернуть вход.
- Сравнить сценарии с новым риском и расходами.
Подводные камни
- Ожидание возврата не является гарантией рынка.
- Перенос цели к цене покупки после падения меняет план.
- Круглое число не доказывает наличие объёма.
- Противоположная крайность — игнорировать реальные ограничения и расходы владения.
Что проверить перед решением
- Что именно измеряется и в каких единицах?
- Какие данные были доступны в момент решения, а что появилось позднее?
- Какие расходы, ограничения исполнения или исключения меняют вывод?
- Где заканчивается наблюдение и начинается непроверенная гипотеза?
- Отделить бухгалтерскую цену от текущего основания сделки.
Частые вопросы
Надо ли забыть цену входа?
Нет; она важна для учёта, но не должна единолично определять прогноз.
Можно ли пользоваться уровнями?
Да, если их смысл, доступность и проверка отделены от произвольной привязки.
Связанные понятия
Обратные связи: Психология трейдинга.
Источники и параметры данных
- Odean(1998): исследование эффекта диспозиции
- Barber & Odean(2000): активность частных инвесторов и расходы
- Investor.gov: определение инвестиционного риска
Источник и единицы именно этой иллюстрации указаны в раскрывающемся блоке под ней. Доступны CSV и JSON с правилами расчёта и контрольной суммой. Реальные котировки, нормативные значения и условные сценарии различаются в подписи; расчётный пример не выдаётся за совершённую сделку или полноценную проверку стратегии. Правила и параметры инструментов могут меняться; для решения нужна редакция, действующая на дату операции.