Экспирация
Экспирация — завершение обращения и исполнение срочного контракта по его спецификации; механизм не одинаков для всех фьючерсов и опционов.
Суть и границы понятия
Экспирация — завершение обращения и исполнение срочного контракта по его спецификации; механизм не одинаков для всех фьючерсов и опционов.
Для практического разбора рядом полезны Фьючерс и Опцион: они уточняют связанные условия и ограничения.
Как это работает
Проверяют последний торговый день, расчётную цену, стиль исполнения и способ поставки. Расчётный контракт завершает денежное обязательство, поставочный может создать актив или новую производную позицию. Отказ и досрочное исполнение, если предусмотрены, требуют отдельных правил.
Код серии содержит срок, но не заменяет календарь и документ. Брокер может ограничить операции раньше биржевой даты. Для продолжения идеи используют следующую серию с собственными ценой, ликвидностью и расходами.
Определения и параметры: Мосбиржа: премиальные опционы, расчёты и исполнение · Мосбиржа: параметры IMOEXF · Мосбиржа: риск-параметры срочного рынка. Формулы и выводы по иллюстрации рассчитаны отдельно и раскрыты ниже.
Реальный пример
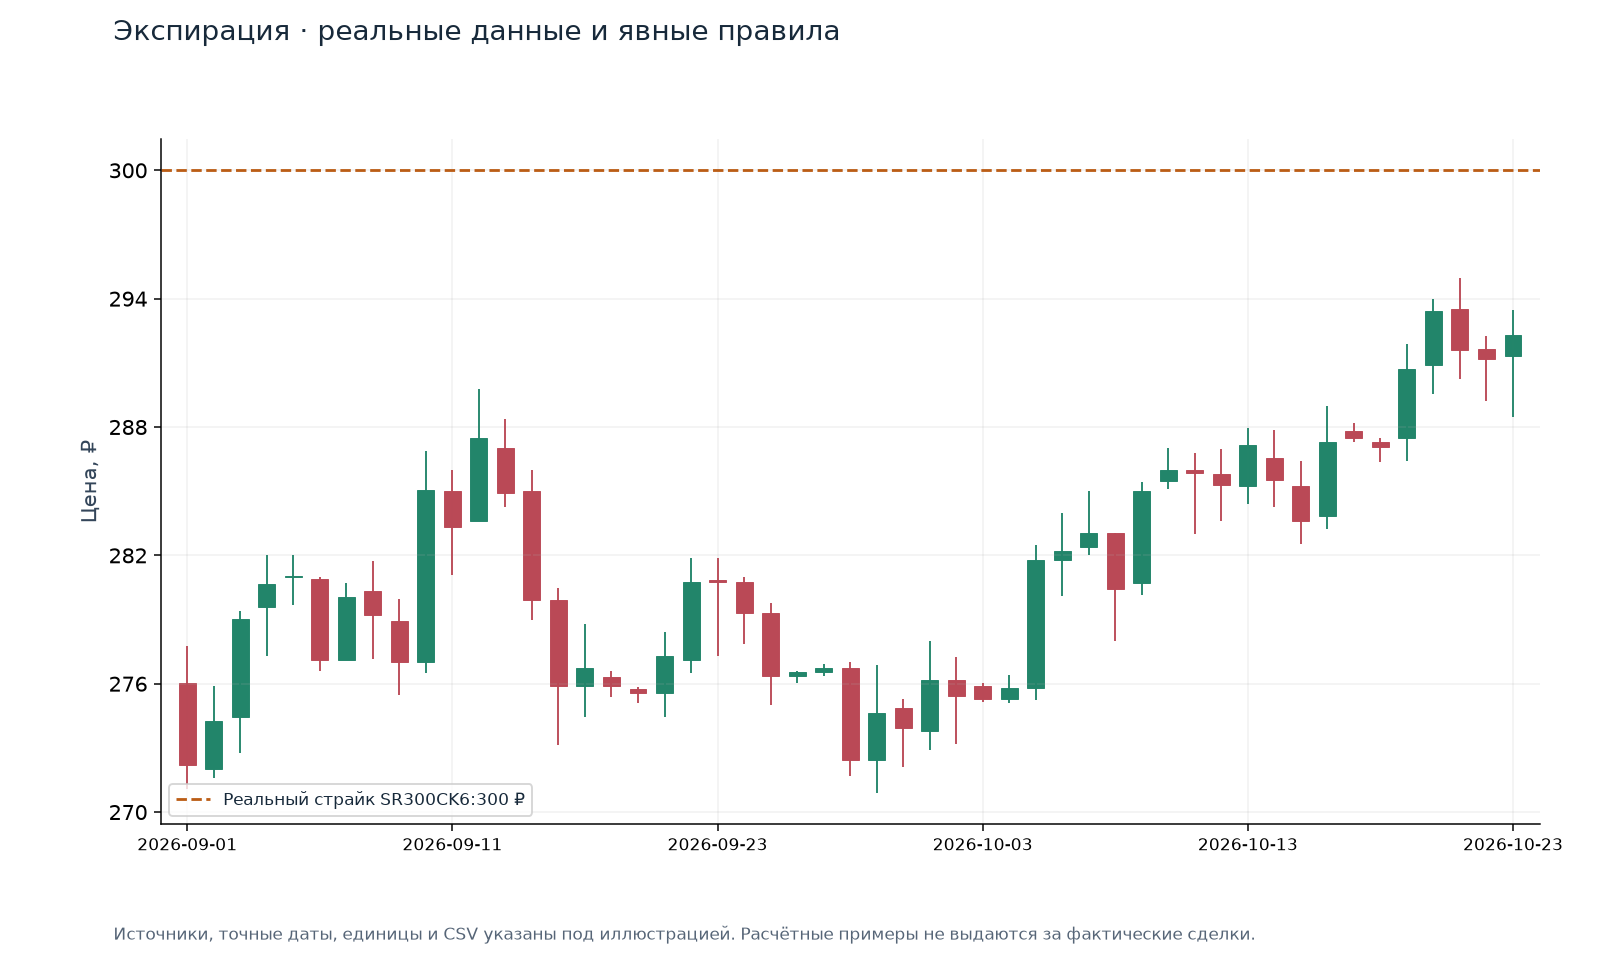
Что показывает пример
Реальный контракт SR300CK6: европейский премиальный call на SBER со страйком 300 ₽, дата последнего обращения 18.11.2026. На графике реальные SBER D1 за сентябрь–октябрь 2026; последний close=292.32 ₽.
Внутренняя стоимость по этой цене=max(292.32−300,0)=0.00 ₽ на базовую единицу. Это не премия и не прогноз выплаты: до экспирации остаются время и неопределённость. Реальная опционная премия здесь не опубликована и не придумана.
Источник и параметры примера
Реальные OHLC базового SBER и параметры реально существующего опциона из ISS; линия страйка 300. Премия, IV и итог экспирации не моделировались.
Наблюдение на истории не является гарантией будущего результата.
Как применять
- Сохранить календарь конкретного кода.
- Проверить последствия исполнения и требования брокера.
- Заранее определить закрытие, перенос или допустимое исполнение.
Подводные камни
- Теоретическая прибыль до исполнения может измениться по расчётной цене.
- Нельзя держать поставочный контракт без понимания возникающих обязательств.
- Вечный контракт с автопролонгацией имеет специальные процедуры.
- Смена тикера серии не переносит защитные заявки автоматически.
Что проверить перед решением
- Что именно измеряется и в каких единицах?
- Какие данные были доступны в момент решения, а что появилось позднее?
- Какие расходы, ограничения исполнения или исключения меняют вывод?
- Где заканчивается наблюдение и начинается непроверенная гипотеза?
- Сохранить календарь конкретного кода.
Частые вопросы
Последняя сделка равна цене исполнения?
Не обязательно; применяется формула расчётной цены.
Нужно ли всегда закрывать заранее?
Это зависит от задачи и доступности исполнения, но решение должно быть осознанным.
Связанные понятия
Обратные связи: Контанго и бэквордация.
Источники и параметры данных
- Мосбиржа: премиальные опционы, расчёты и исполнение
- Мосбиржа: параметры IMOEXF
- Мосбиржа: риск-параметры срочного рынка
Источник и единицы именно этой иллюстрации указаны в раскрывающемся блоке под ней. Доступны CSV и JSON с правилами расчёта и контрольной суммой. Реальные котировки, нормативные значения и условные сценарии различаются в подписи; расчётный пример не выдаётся за совершённую сделку или полноценную проверку стратегии. Правила и параметры инструментов могут меняться; для решения нужна редакция, действующая на дату операции.