Контанго и бэквордация
Контанго и бэквордация описывают относительные цены спота и срочных контрактов либо разных сроков; сравниваемую пару нужно указать.
Суть и границы понятия
Контанго и бэквордация описывают относительные цены спота и срочных контрактов либо разных сроков; сравниваемую пару нужно указать.
Для практического разбора рядом полезны Базис фьючерса и Фьючерс: они уточняют связанные условия и ограничения.
Как это работает
Дальний контракт выше ближнего может отражать стоимость переноса, а обратная структура — сочетание доступности актива, выплат и ожиданий. Для разных рынков экономические причины различаются. Цену дальнего фьючерса нельзя считать прямым бесспорным прогнозом будущего спота.
При роллировании позиция закрывается в одном контракте и открывается в другом. Разность серий и результат до/после переноса нужно учитывать отдельно; склеенный график способен скрывать расход или создавать искусственный скачок.
Определения и параметры: Мосбиржа: параметры IMOEXF · Мосбиржа: риск-параметры срочного рынка. Формулы и выводы по иллюстрации рассчитаны отдельно и раскрыты ниже.
Реальный пример
Что показывает пример
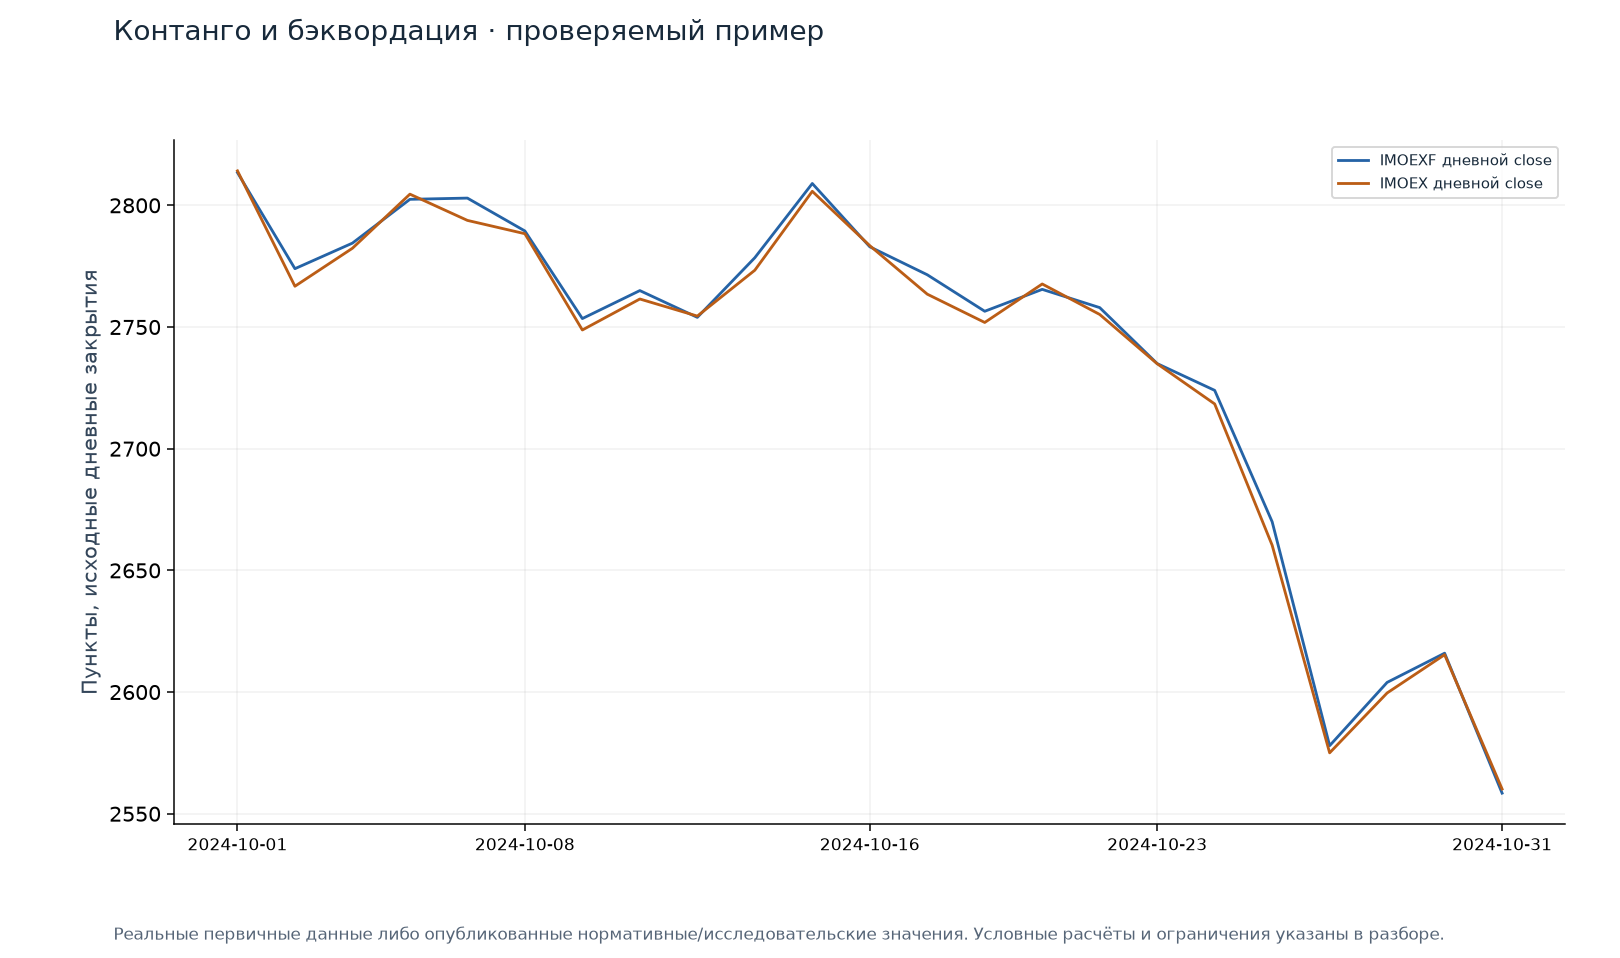
Сопоставлены реальные дневные закрытия IMOEX и IMOEXF за октябрь 2024. Они имеют разные часы завершения торгов; разность вCSV — диагностическая разность несинхронных наблюдений, не гарантированно доступный базис сделки.
Именно поэтому две похожие линии нельзя автоматически объявлять безрисковым арбитражем или календарным контанго. Вечный IMOEXF также не является дальней серией обычного календарного фьючерса. Для реальной двухногой операции нужны синхронные котировки, множители и стоимость переноса.
Источник и параметры примера
Объединение по дате, без подмены времени. Разница close сохранена как несинхронная; прибыль арбитража, форма календарной кривой и эффективность хеджа не выдумывались.
Иллюстрация не является обещанием доходности и не устанавливает личные мотивы участников.
Как применять
- Сопоставить одинаковый базовый актив и разные сроки.
- Проверить синхронные bid/ask, а не разновременные last.
- Разделить ценовое движение и эффект переноса серии.
Подводные камни
- Склейка не является историей одной торгуемой бумаги.
- Календарная структура не описывает вечный контракт тем же способом.
- Дефицит ликвидности дальней серии искажает last.
- Положительный ролл не гарантирует прибыль всей позиции.
Что проверить перед решением
- Что именно измеряется и в каких единицах?
- Какие данные были доступны в момент решения, а что появилось позднее?
- Какие расходы, ограничения исполнения или исключения меняют вывод?
- Где заканчивается наблюдение и начинается непроверенная гипотеза?
- Сопоставить одинаковый базовый актив и разные сроки.
Частые вопросы
Контанго значит, что рынок точно вырастет?
Нет; это структура текущих цен обязательств, а не гарантия будущей реализации.
Можно ли игнорировать разницу серий?
Для реального переноса нет; нужны две сделки и расходы.
Связанные понятия
Источники и параметры данных
Источник и единицы именно этой иллюстрации указаны в раскрывающемся блоке под ней. Доступны CSV и JSON с правилами расчёта и контрольной суммой. Реальные котировки, нормативные значения и условные сценарии различаются в подписи; расчётный пример не выдаётся за совершённую сделку или полноценную проверку стратегии. Правила и параметры инструментов могут меняться; для решения нужна редакция, действующая на дату операции.