Фандинг и перенос вечной позиции
Фандинг — предусмотренное контрактом начисление при переносе бессрочной или автоматически продлеваемой позиции; формула и единицы зависят от площадки.
Суть и границы понятия
Фандинг — предусмотренное контрактом начисление при переносе бессрочной или автоматически продлеваемой позиции; формула и единицы зависят от площадки.
Для практического разбора рядом полезны Фьючерс и Вариационная маржа: они уточняют связанные условия и ограничения.
Как это работает
Механизм связывает производную цену с базовым ориентиром, но правила криптоплощадки и IMOEXF не одинаковы. Ставка может иметь знак, ограничения, периодичность и специальную расчётную базу. Индикативное значение до клиринга не обязательно равно окончательному.
Для IMOEXF биржа публикует данные SwapRate и правила их интерпретации. При работе с полями шлюза и карточкой надо отдельно проверять, дано ли значение на единицу или уже на контракт: механическое повторное умножение создаёт ошибку.
При многодневном удержании складывают фактические начисления с их датами. Изменение цены и стоимость переноса способны действовать в разные стороны. Положительная ценовая идея может дать менее выгодный денежный итог после длительного ожидания.
Определения и параметры: Мосбиржа: фандинг, дивидендная поправка и единицы IMOEXF · Мосбиржа: параметры IMOEXF · Мосбиржа: риск-параметры срочного рынка. Формулы и выводы по иллюстрации рассчитаны отдельно и раскрыты ниже.
Реальный пример
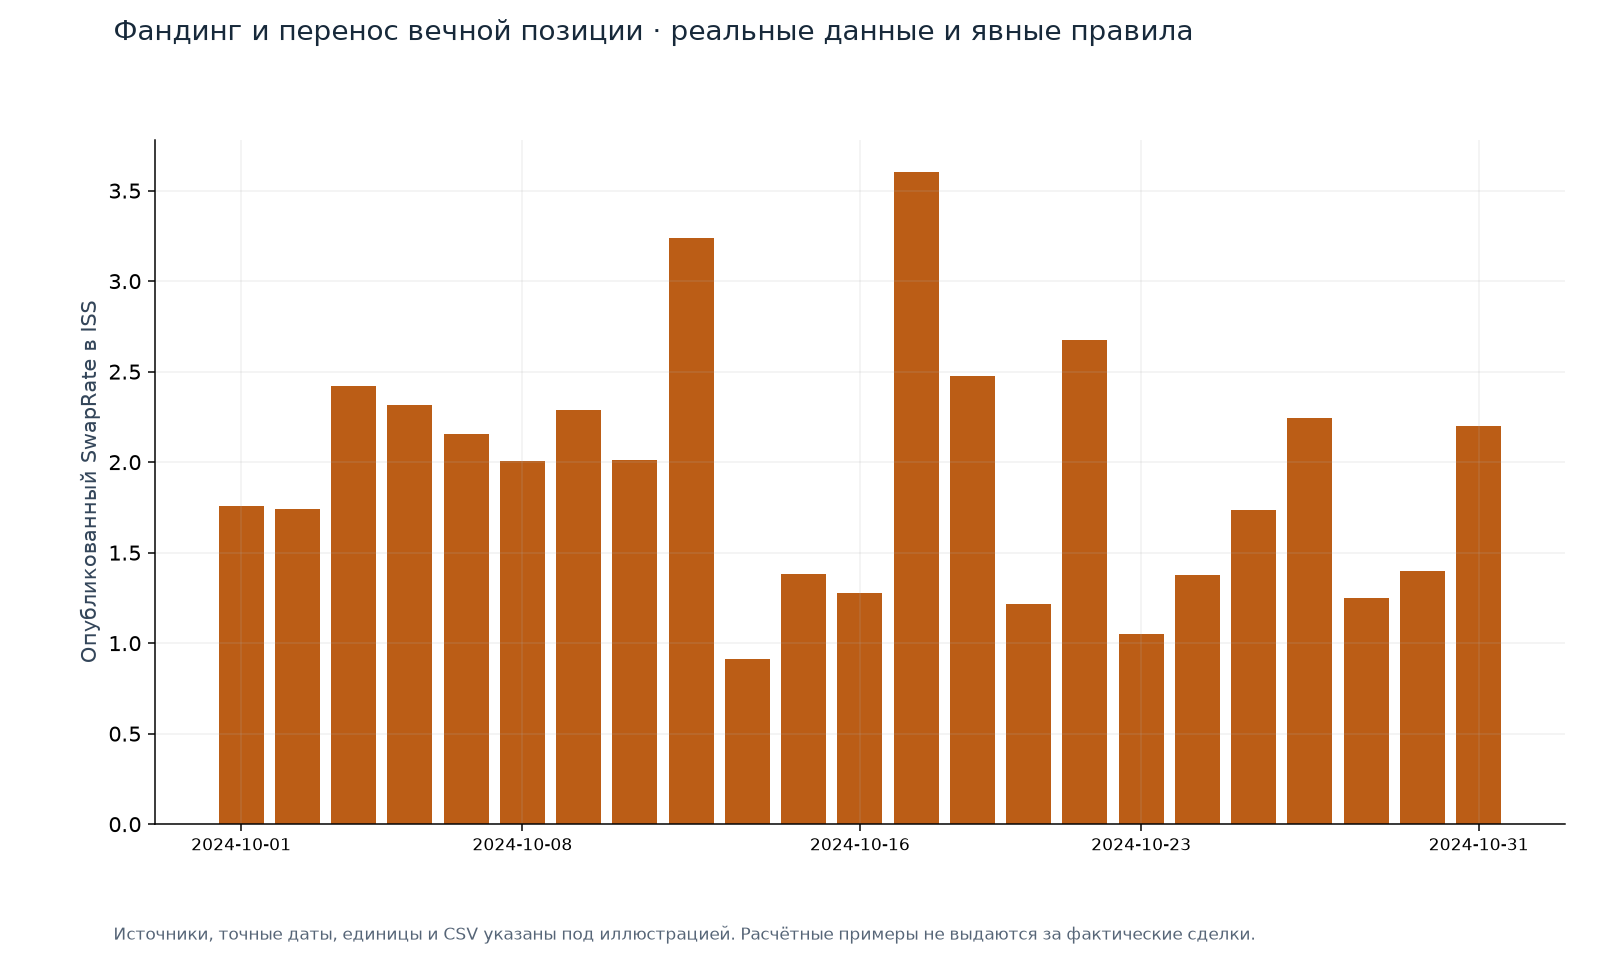
Что показывает пример
Показана реальная история поля SWAPRATE IMOEXF за октябрь 2024, без подстановки сегодняшней ставки в прошлое. Знак и значение менялись по датам.
Поле приведено в исходной размерности ответа ISS. Здесь намеренно не рассчитывается клиентский денежный платёж: единицы представления в карточке, индикативном графике и шлюзе нужно сверять со спецификацией, чтобы не умножить лот повторно.
Источник и параметры примера
CSV содержит исходный SWAPRATE и остальные исторические поля без пересчёта. График — архив опубликованного поля; итоговый фандинг конкретной позиции не реконструирован.
Наблюдение на истории не является гарантией будущего результата.
Как применять
- Прочитать определение поля, единицы и знак начисления по своему контракту.
- Отделить индикативную оценку от окончательного клиринга.
- Суммировать стоимость за фактический срок удержания и проверить стресс изменения ставки.
Подводные камни
- Одна сегодняшняя ставка не описывает все будущие переносы.
- Фандинг не является гарантированным пассивным доходом: остаётся риск цены и обеспечения.
- Данные разных API могут иметь разные размерности.
- В IMOEXF дивидендная поправка является отдельной частью расчёта и не должна исчезать в ценовом бэктесте.
Что проверить перед решением
- Что именно измеряется и в каких единицах?
- Какие данные были доступны в момент решения, а что появилось позднее?
- Какие расходы, ограничения исполнения или исключения меняют вывод?
- Где заканчивается наблюдение и начинается непроверенная гипотеза?
- Прочитать определение поля, единицы и знак начисления по своему контракту.
Частые вопросы
Можно ли просто игнорировать его в стратегии?
Для короткой исследовательской иллюстрации можно отдельно показать ценовую часть, но реальный итог удержания требует переноса.
Как понять знак?
По спецификации и клиринговому отчёту; нельзя переносить соглашение одной биржи на другую.
Связанные понятия
Обратные связи: Лонг и шорт, Свинг-трейдинг, Базис фьючерса.
Источники и параметры данных
- Мосбиржа: фандинг, дивидендная поправка и единицы IMOEXF
- Мосбиржа: параметры IMOEXF
- Мосбиржа: риск-параметры срочного рынка
Источник и единицы именно этой иллюстрации указаны в раскрывающемся блоке под ней. Доступны CSV и JSON с правилами расчёта и контрольной суммой. Реальные котировки, нормативные значения и условные сценарии различаются в подписи; расчётный пример не выдаётся за совершённую сделку или полноценную проверку стратегии. Правила и параметры инструментов могут меняться; для решения нужна редакция, действующая на дату операции.