Вариационная маржа
Вариационная маржа отражает денежную переоценку обязательств по производной позиции согласно правилам клиринга.
Суть и границы понятия
Вариационная маржа отражает денежную переоценку обязательств по производной позиции согласно правилам клиринга.
Для практического разбора рядом полезны Фьючерс и Фандинг и перенос вечной позиции: они уточняют связанные условия и ограничения.
Как это работает
Для простого линейного фьючерса вклад изменения расчётной цены переводят через шаг и стоимость шага, учитывая направление и количество. Но итоговая формула конкретного контракта может включать дополнительные поправки и особенности расчётной валюты.
Переоценка означает, что денежные средства на счёте меняются ещё до окончательного закрытия позиции. Длинное удержание неблагоприятного движения требует свободных средств, даже если инвестор ожидает последующего восстановления.
У IMOEXF дополнительно рассматривают фандинг и дивидендную поправку. Разность двух цен без этих начислений является только ценовой составляющей, а не обязательно полной суммой из клирингового отчёта.
Определения и параметры: Мосбиржа: параметры IMOEXF · Мосбиржа: риск-параметры срочного рынка. Формулы и выводы по иллюстрации рассчитаны отдельно и раскрыты ниже.
Реальный пример
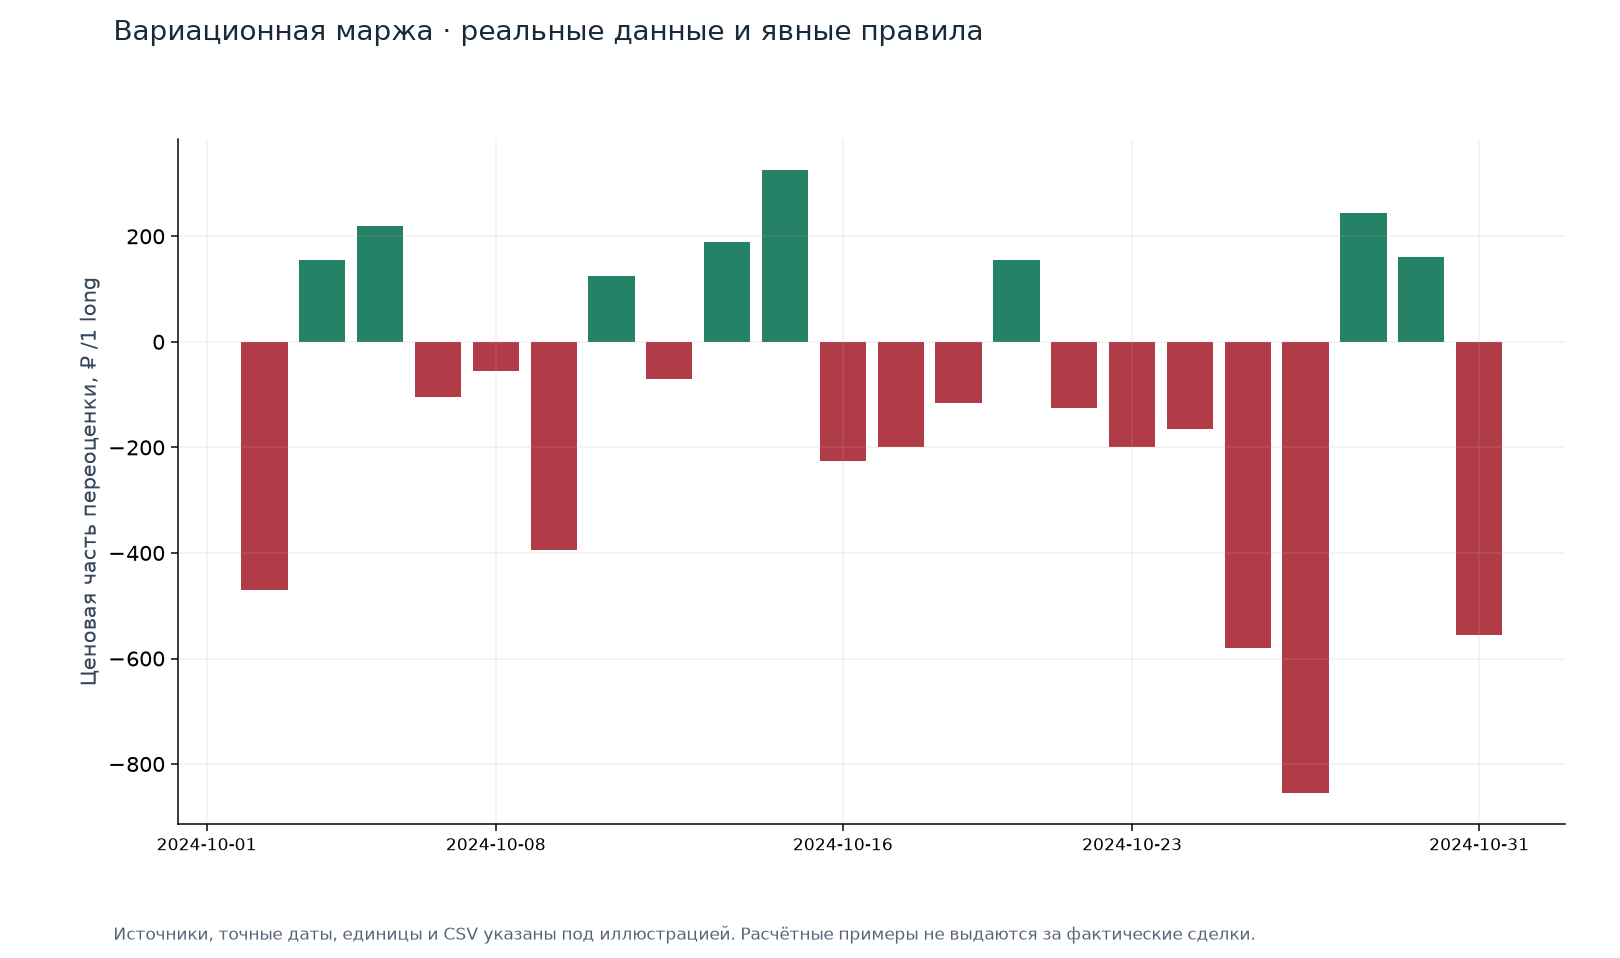
Что показывает пример
Использованы реальные расчётные SETTLEPRICE IMOEXF. Для одного длинного контракта показана разность соседних дневных расчётных цен, умноженная на 10 ₽/пункт.
Это только ценовая составляющая между выбранными расчётами: фандинг, дивидендная поправка и внутридневные сделки не включены. Полная вариационная маржа клиента может отличаться.
Источник и параметры примера
Компонент цены=(SETTLEPRICE[t]−SETTLEPRICE[t−1])×STEPPRICE/MINSTEP, параметры 5/0,5=10. Не полный клиентский клиринговый расчёт.
Наблюдение на истории не является гарантией будущего результата.
Как применять
- Сверить расчётные цены нужных клирингов, а не случайные last.
- Перевести движение в деньги по параметрам контракта.
- Сопоставить ценовую часть с отдельными начислениями и брокерским отчётом.
Подводные камни
- Цена закрытия графика может отличаться от settlement.
- При смене валюты расчёта денежная стоимость движения меняется по условиям контракта.
- Полученная положительная маржа не устраняет обязательства открытой позиции.
- Отрицательная переоценка способна создать дефицит обеспечения до вашего планового выхода.
Что проверить перед решением
- Что именно измеряется и в каких единицах?
- Какие данные были доступны в момент решения, а что появилось позднее?
- Какие расходы, ограничения исполнения или исключения меняют вывод?
- Где заканчивается наблюдение и начинается непроверенная гипотеза?
- Сверить расчётные цены нужных клирингов, а не случайные last.
Частые вопросы
Это комиссия?
Нет; переоценка отражает результат обязательств, а сборы и перенос учитываются по отдельным правилам.
Можно ли проверить её по дневному close?
Для точной сверки нужны именно предусмотренные расчётные цены и все поправки.
Связанные понятия
Обратные связи: Ставка финансирования: единицы и начисление.
Источники и параметры данных
Источник и единицы именно этой иллюстрации указаны в раскрывающемся блоке под ней. Доступны CSV и JSON с правилами расчёта и контрольной суммой. Реальные котировки, нормативные значения и условные сценарии различаются в подписи; расчётный пример не выдаётся за совершённую сделку или полноценную проверку стратегии. Правила и параметры инструментов могут меняться; для решения нужна редакция, действующая на дату операции.