Спред к ОФЗ
Спред к ОФЗ — разница сопоставимых доходностей корпоративного инструмента и государственного ориентира, а не разница их цен.
Суть и границы понятия
Спред к ОФЗ — разница сопоставимых доходностей корпоративного инструмента и государственного ориентира, а не разница их цен.
Для практического разбора рядом полезны Кривая доходности и Кредитный рейтинг: они уточняют связанные условия и ограничения.
Как это работает
Для сравнения согласуют срок, дюрацию, тип купона, валюту и методику. Вычитание короткой фиксированной ОФЗ из длинного флоатера смешивает разные риски. При сложной структуре используют более подробную модель денежных потоков.
Премия отражает не только вероятность дефолта: влияют ликвидность, особенности выпуска, налоги, опциональность и спрос. Рост спреда способен снизить цену даже при неизменной государственной кривой.
Определения и параметры: Мосбиржа: определение кривой бескупонной доходности · Мосбиржа: методика НКД и доходности · Investor.gov: устройство облигаций. Формулы и выводы по иллюстрации рассчитаны отдельно и раскрыты ниже.
Реальный пример
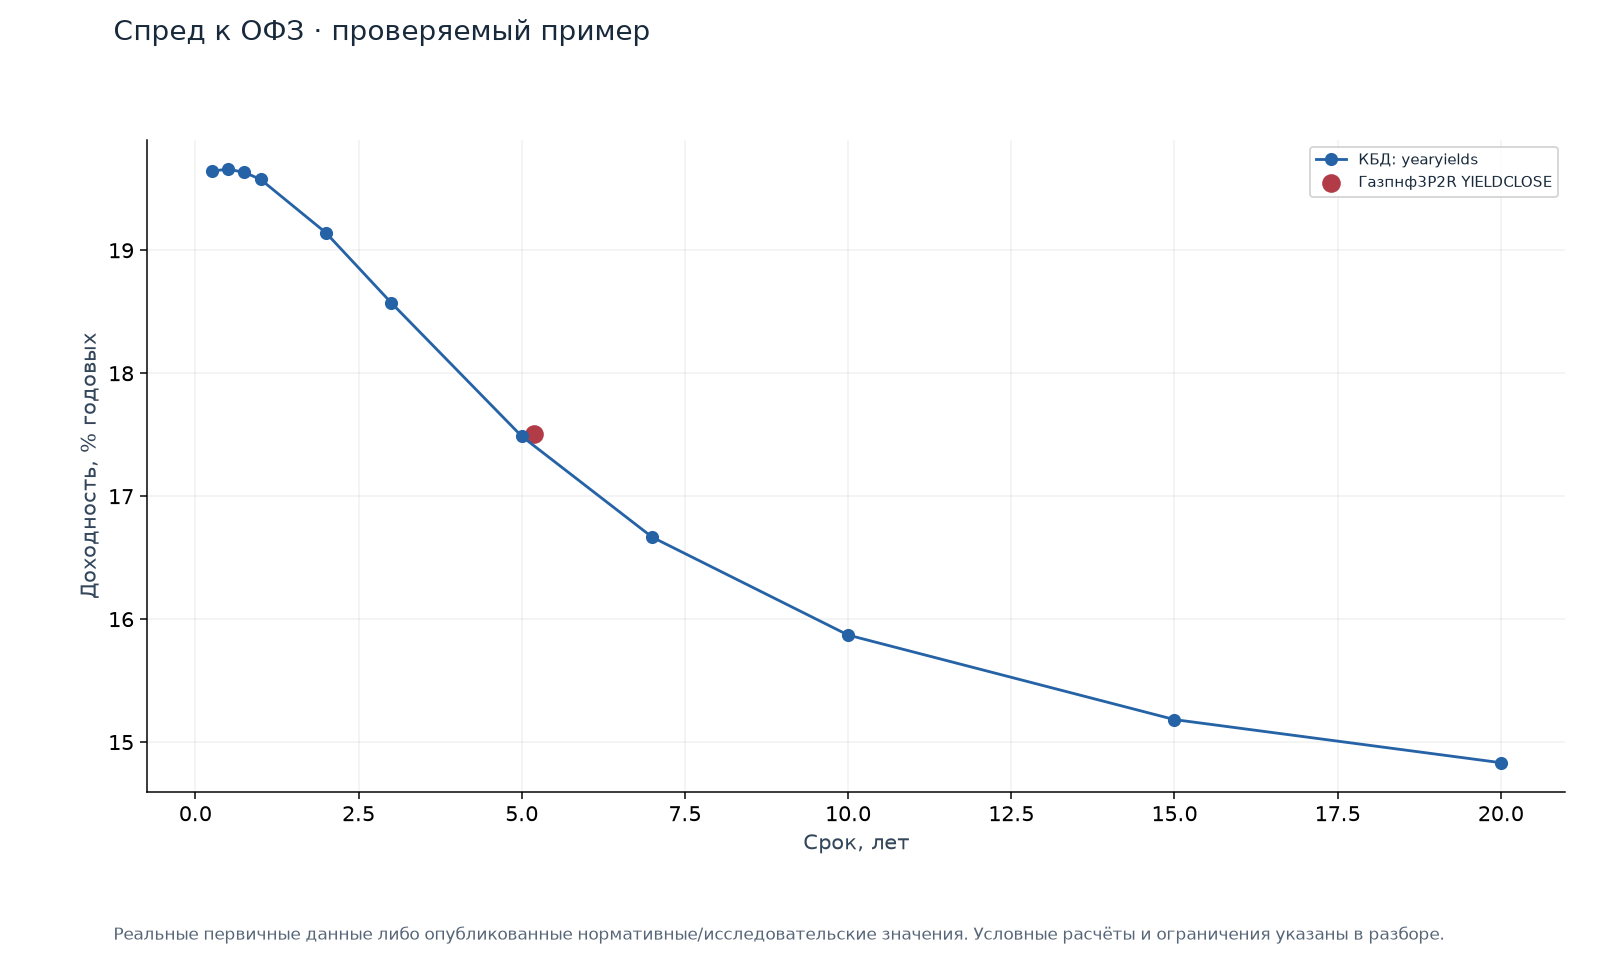
Что показывает пример
Реальные опубликованные точки КБД Мосбиржи 01.10.2024 в 18:39:57: от 0,25 до 20 лет. Это модельная бескупонная кривая по государственной базе, не обещанный вклад.
Точки соединены для чтения; собственная модель Нельсона–Сигеля здесь не оценивалась и текущие данные вместо исторических не подставлены.
Реальный YIELDCLOSE Газпнф 3P2R=17.51% на ту же дату; остаточный срок 5.183 года. Линейно интерполированная точка КБД=17.4130%, арифметическая разность=9.70 б.п. Это индикативное сравнение двух определений, не готовый Z-spread и не чистая вероятность дефолта.
Источник и параметры примера
Исходная таблица yearyields ISS на 01.10.2024; линейное соединение сохранённых точек только для иллюстрации. Корпоративная доходность к погашению и бескупонный ориентир не являются полностью идентичными методиками; простая разность показана с этим ограничением.
Иллюстрация не является обещанием доходности и не устанавливает личные мотивы участников.
Как применять
- Выбрать сопоставимый государственный ориентир.
- Проверить одновременность цен и достаточность ликвидности.
- Отделить изменение базовой кривой от изменения премии выпуска.
Подводные камни
- Спред в базисных пунктах не равен процентному изменению цены.
- Высокая премия может отражать реальное ухудшение обязательств.
- Неликвидная последняя цена искажает расчёт.
- Отрицательный спред возможен из-за несопоставимости или особенностей потоков.
Что проверить перед решением
- Что именно измеряется и в каких единицах?
- Какие данные были доступны в момент решения, а что появилось позднее?
- Какие расходы, ограничения исполнения или исключения меняют вывод?
- Где заканчивается наблюдение и начинается непроверенная гипотеза?
- Выбрать сопоставимый государственный ориентир.
Частые вопросы
200 б.п. — сколько процентов?
Это 2 процентных пункта разницы ставок, не 2% ценовой прибыли.
Можно ли считать спред чистой вероятностью дефолта?
Нет; необходима модель потерь, сроков и других премий.
Связанные понятия
Источники и параметры данных
- Мосбиржа: определение кривой бескупонной доходности
- Мосбиржа: методика НКД и доходности
- Investor.gov: устройство облигаций
Источник и единицы именно этой иллюстрации указаны в раскрывающемся блоке под ней. Доступны CSV и JSON с правилами расчёта и контрольной суммой. Реальные котировки, нормативные значения и условные сценарии различаются в подписи; расчётный пример не выдаётся за совершённую сделку или полноценную проверку стратегии. Правила и параметры инструментов могут меняться; для решения нужна редакция, действующая на дату операции.