Кривая доходности
Кривая доходности сопоставляет процентные ставки с разными сроками при выбранной методике и сопоставимом кредитном качестве.
Суть и границы понятия
Кривая доходности сопоставляет процентные ставки с разными сроками при выбранной методике и сопоставимом кредитном качестве.
Для практического разбора рядом полезны Дюрация облигации и Ключевая ставка: они уточняют связанные условия и ограничения.
Как это работает
Кривая бескупонных ставок является модельной оценкой из рыночных данных, а не набором гарантированно доступных вкладов. Спот-ставки, форвардные ставки и доходности купонных облигаций различаются.
Наклон отражает ожидания и премии, но не даёт единственного объяснения будущей экономики. Сравнение дат требует одной методики, валюты и состава базы. Для отдельной корпоративной бумаги дополнительно учитывают кредитный и ликвидный спред.
Определения и параметры: Мосбиржа: определение кривой бескупонной доходности · Мосбиржа: методика НКД и доходности. Формулы и выводы по иллюстрации рассчитаны отдельно и раскрыты ниже.
Реальный пример
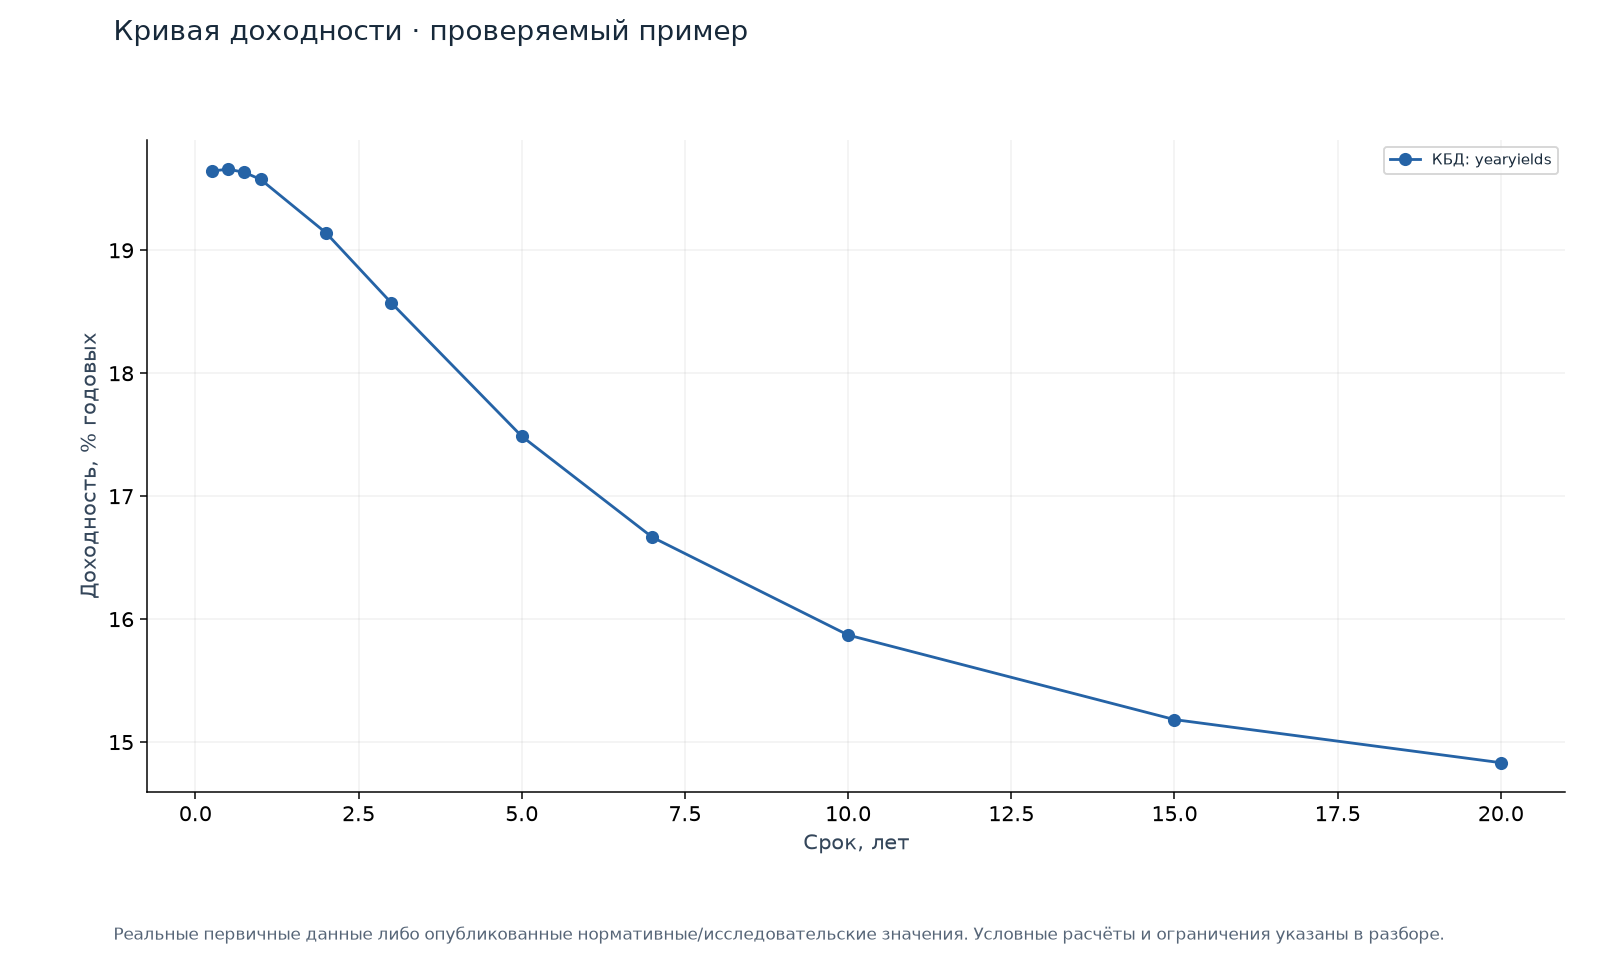
Что показывает пример
Реальные опубликованные точки КБД Мосбиржи 01.10.2024 в 18:39:57: от 0,25 до 20 лет. Это модельная бескупонная кривая по государственной базе, не обещанный вклад.
Точки соединены для чтения; собственная модель Нельсона–Сигеля здесь не оценивалась и текущие данные вместо исторических не подставлены.
Источник и параметры примера
Исходная таблица yearyields ISS на 01.10.2024; линейное соединение сохранённых точек только для иллюстрации.
Иллюстрация не является обещанием доходности и не устанавливает личные мотивы участников.
Как применять
- Указать дату и тип кривой.
- Сопоставить одинаковые сроки и единицы.
- Отдельно анализировать сдвиг уровня, наклона и формы.
Подводные камни
- Доходность одной облигации не равна всей кривой.
- Интерполяция является моделью, а не сделкой на каждом сроке.
- Смена методики способна создать несопоставимость истории.
- Инверсия не является точным таймером рыночного разворота.
Что проверить перед решением
- Что именно измеряется и в каких единицах?
- Какие данные были доступны в момент решения, а что появилось позднее?
- Какие расходы, ограничения исполнения или исключения меняют вывод?
- Где заканчивается наблюдение и начинается непроверенная гипотеза?
- Указать дату и тип кривой.
Частые вопросы
Можно ли купить точку кривой?
Не напрямую; для реализации нужна соответствующая позиция в инструментах.
Почему короткая ставка выше длинной?
Так может складываться сочетание ожиданий и премий; причинность требует отдельного анализа.
Связанные понятия
Обратные связи: Индекс RGBI.
Источники и параметры данных
Источник и единицы именно этой иллюстрации указаны в раскрывающемся блоке под ней. Доступны CSV и JSON с правилами расчёта и контрольной суммой. Реальные котировки, нормативные значения и условные сценарии различаются в подписи; расчётный пример не выдаётся за совершённую сделку или полноценную проверку стратегии. Правила и параметры инструментов могут меняться; для решения нужна редакция, действующая на дату операции.