Дюрация облигации
Дюрация описывает взвешенный срок денежных потоков и, в модифицированном варианте, чувствительность цены к небольшому изменению доходности.
Суть и границы понятия
Дюрация описывает взвешенный срок денежных потоков и, в модифицированном варианте, чувствительность цены к небольшому изменению доходности.
Для практического разбора рядом полезны Облигация и Кривая доходности: они уточняют связанные условия и ограничения.
Как это работает
Дюрация Маколея измеряется временем; модифицированная используется в приближении ΔP/P≈−Dmod×Δy при согласованных единицах доходности. Изменение на 1 процентный пункт — это 0,01, а не число 1.
Для больших сдвигов приближение требует выпуклости и полной переоценки. Флоатеры, амортизация, оферты и встроенные опционы меняют чувствительность. Доходности разных сроков также могут двигаться неодинаково, поэтому одна дюрация не описывает всю кривую.
Определения и параметры: Investor.gov: устройство облигаций · Мосбиржа: определение кривой бескупонной доходности · Мосбиржа: методика НКД и доходности. Формулы и выводы по иллюстрации рассчитаны отдельно и раскрыты ниже.
Реальный пример
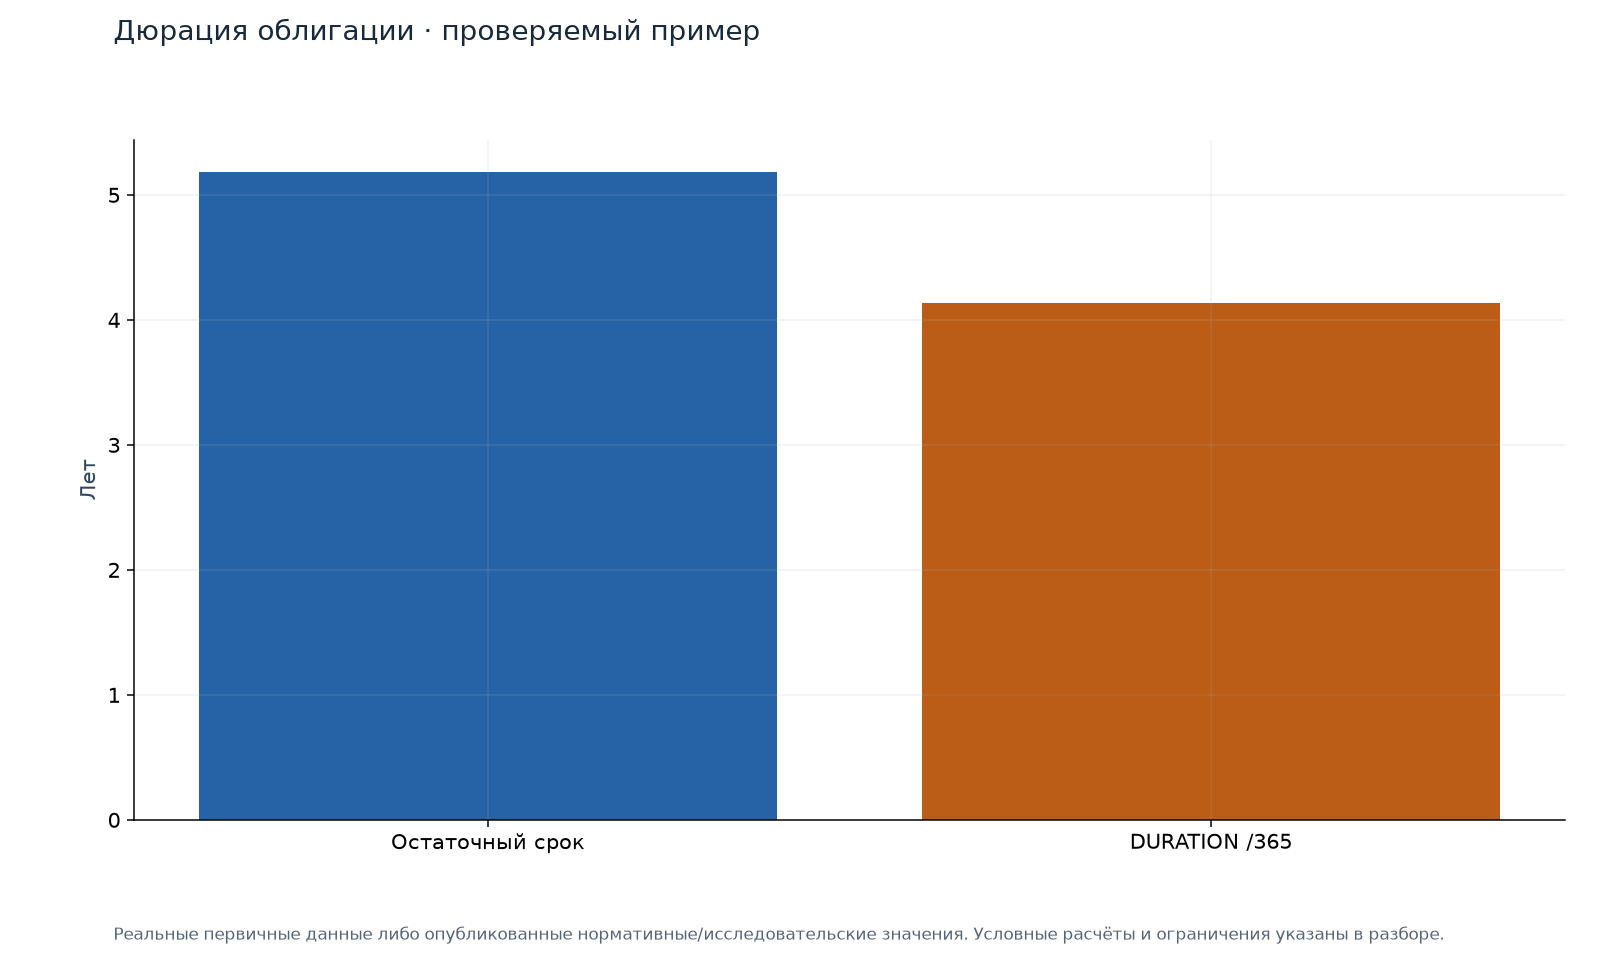
Что показывает пример
Газпромнефть 003 Р-02R, RU000A1017J5, на 01.10.2024: до 07.12.2029 остаётся 5.183 года; поле DURATION=1510 дней, то есть 4.137 года при делении на 365.
Показана опубликованная временная дюрация, не Dmod. Умножать эту цифру напрямую на любой сдвиг ставок без методики и поправок нельзя.
Источник и параметры примера
Остаточный срок по датам/365,25; DURATION в днях/365; модифицированная чувствительность не выдаётся за опубликованную.
Иллюстрация не является обещанием доходности и не устанавливает личные мотивы участников.
Как применять
- Различить временную и модифицированную величину.
- Проверить денежные потоки и методику поставщика.
- Сравнить линейную оценку с полной переоценкой при стрессовом сдвиге.
Подводные камни
- Срок погашения не равен дюрации купонной бумаги.
- Знак и единицы Δy легко перепутать.
- Оценка чувствительности не учитывает внезапный дефолт.
- Непараллельный сдвиг кривой требует более детального анализа.
Что проверить перед решением
- Что именно измеряется и в каких единицах?
- Какие данные были доступны в момент решения, а что появилось позднее?
- Какие расходы, ограничения исполнения или исключения меняют вывод?
- Где заканчивается наблюдение и начинается непроверенная гипотеза?
- Различить временную и модифицированную величину.
Частые вопросы
Дюрация 10 значит потерю 10% всегда?
Нет; это характеристика при определённой базе и малом изменении доходности, а не постоянная просадка.
Помогает ли короткая бумага убрать все риски?
Снижает часть чувствительности, но не кредитный, валютный и операционный риск.
Связанные понятия
Обратные связи: Спред к ОФЗ, Индекс RGBI.
Источники и параметры данных
- Investor.gov: устройство облигаций
- Мосбиржа: определение кривой бескупонной доходности
- Мосбиржа: методика НКД и доходности
Источник и единицы именно этой иллюстрации указаны в раскрывающемся блоке под ней. Доступны CSV и JSON с правилами расчёта и контрольной суммой. Реальные котировки, нормативные значения и условные сценарии различаются в подписи; расчётный пример не выдаётся за совершённую сделку или полноценную проверку стратегии. Правила и параметры инструментов могут меняться; для решения нужна редакция, действующая на дату операции.