Налоги инвестора и результат после расходов
Доходность после налогов зависит от типа дохода, резидентства, режима счёта, признаваемых расходов и действующих правил расчёта базы.
Суть и границы понятия
Доходность после налогов зависит от типа дохода, резидентства, режима счёта, признаваемых расходов и действующих правил расчёта базы.
Для практического разбора рядом полезны ИИС (индивидуальный инвестиционный счёт) и Комиссия брокера: они уточняют связанные условия и ограничения.
Как это работает
Разделяют изменение рыночной стоимости, реализованный финансовый результат, купоны и дивиденды. Налоговая база не всегда равна сумме положительных сделок: применяются правила учёта расходов, убытков и отдельных категорий дохода.
Для ряда инвестиционных доходов налогового резидента с 2025 года применяется двухступенчатый порядок 13%/15% с порогом 2,4 млн рублей соответствующей базы. Это не универсальная шкала для любого дохода и любого клиента; дивиденды и другие базы могут рассчитываться отдельно.
Несколько брокеров не означают независимые окончательные пороги: по итогам года возможен перерасчёт. Документы о расходах и переносимых убытках важно сохранять, особенно при переводе активов и смене налогового агента.
Определения и параметры: ФНС: правила НДФЛ с 2025 года. Формулы и выводы по иллюстрации рассчитаны отдельно и раскрыты ниже.
Реальный пример
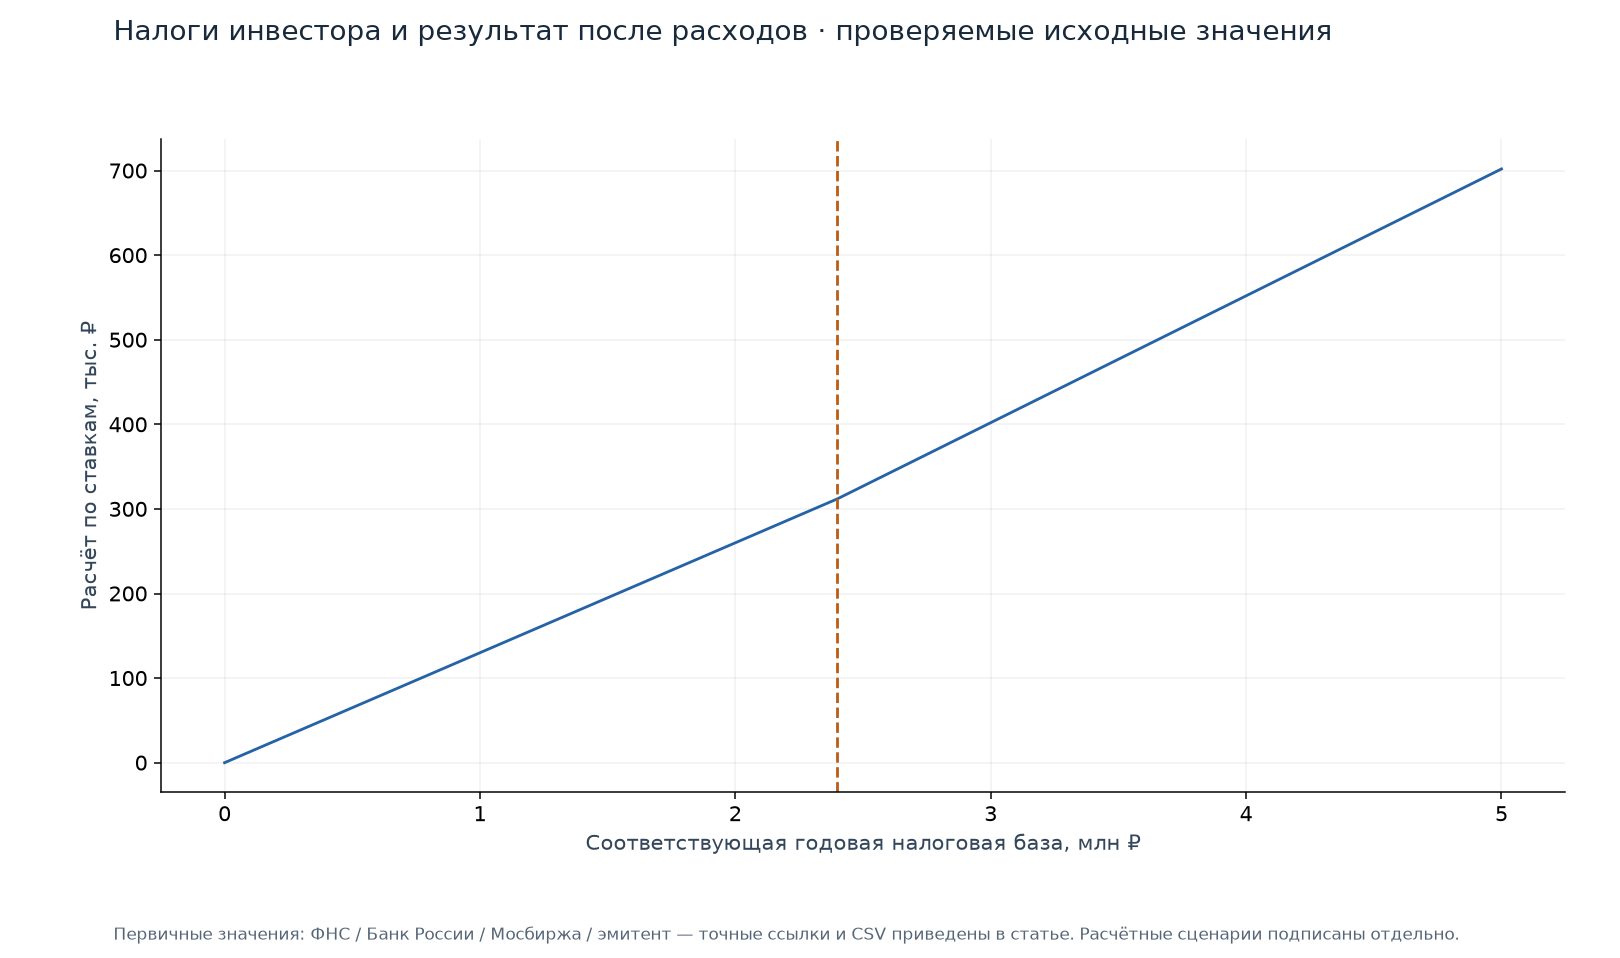
Что показывает пример
Использованы реальные параметры закона:13% в пределах 2,4 млн ₽ соответствующей базы и 15% превышения. Линия — расчёт по этим параметрам, не доходы реального человека.
Пример не распространяет этот порядок на любые доходы и нерезидентов. Дивидендная база и зачёты требуют отдельной проверки; вычеты на графике не применялись.
Источник и параметры примера
T=0,13×min(B,2400000)+0,15×max(B−2400000,0); условный ряд базы нужен только для иллюстрации реальной шкалы.
Правила и параметры относятся к указанным датам; перед решением сверяют действующие документы.
Как применять
- Установить резидентство, категорию дохода и режим счёта.
- Сверить брокерский финансовый результат с признанными расходами и удержаниями.
- Проверить право на льготы и обязанность подачи декларации по своей ситуации.
Подводные камни
- Условное умножение всего оборота на 13% неверно: оборот не равен облагаемому доходу.
- Дивиденд и прибыль от продажи могут иметь разные правила зачёта.
- Льгота требует документального соблюдения условий, а не только срока в календаре.
- Иностранные операции и цифровые активы могут требовать отдельного порядка учёта.
Что проверить перед решением
- Что именно измеряется и в каких единицах?
- Какие данные были доступны в момент решения, а что появилось позднее?
- Какие расходы, ограничения исполнения или исключения меняют вывод?
- Где заканчивается наблюдение и начинается непроверенная гипотеза?
- Установить резидентство, категорию дохода и режим счёта.
Частые вопросы
Достаточно ли смотреть удержание одного брокера?
Не всегда: другие доходы и налоговые агенты могут повлиять на итоговое начисление.
Можно ли считать налог как комиссию с каждой сделки?
Для анализа можно задать условную модель, но она не заменяет годовой расчёт налоговой базы.
Связанные понятия
Обратные связи: Облигация, Квалифицированный инвестор, Купон облигации.
Источники и параметры данных
Источник и единицы именно этой иллюстрации указаны в раскрывающемся блоке под ней. Доступны CSV и JSON с правилами расчёта и контрольной суммой. Реальные котировки, нормативные значения и условные сценарии различаются в подписи; расчётный пример не выдаётся за совершённую сделку или полноценную проверку стратегии. Правила и параметры инструментов могут меняться; для решения нужна редакция, действующая на дату операции.