Сальдирование и перенос убытков
Сальдирование — предусмотренный законом зачёт результатов между совместимыми налоговыми базами; не любой убыток уменьшает любой доход.
Суть и границы понятия
Сальдирование — предусмотренный законом зачёт результатов между совместимыми налоговыми базами; не любой убыток уменьшает любой доход.
Для практического разбора рядом полезны НДФЛ для инвестора и Налоговый вычет для инвестора: они уточняют связанные условия и ограничения.
Как это работает
Для операций с ценными бумагами и производными важны категории, обращаемость и правила объединения. Дивидендная база рассматривается отдельно. Перенос определённых убытков на будущие периоды требует документов и соблюдения срока; его нельзя считать универсальным возвратом всей потери.
Финансовый смысл сделки не сводится к уменьшению налога. Продажа ради реализации убытка меняет рыночную позицию, создаёт расходы и риск повторного входа. Льгота уменьшает часть обязательства при подходящей базе, а не возмещает потерянный капитал.
Определения и параметры: ФНС: правила НДФЛ с 2025 года · ФНС: инвестиционные вычеты и ЛДВ · ФНС: перенос подходящих убытков. Формулы и выводы по иллюстрации рассчитаны отдельно и раскрыты ниже.
Реальный пример
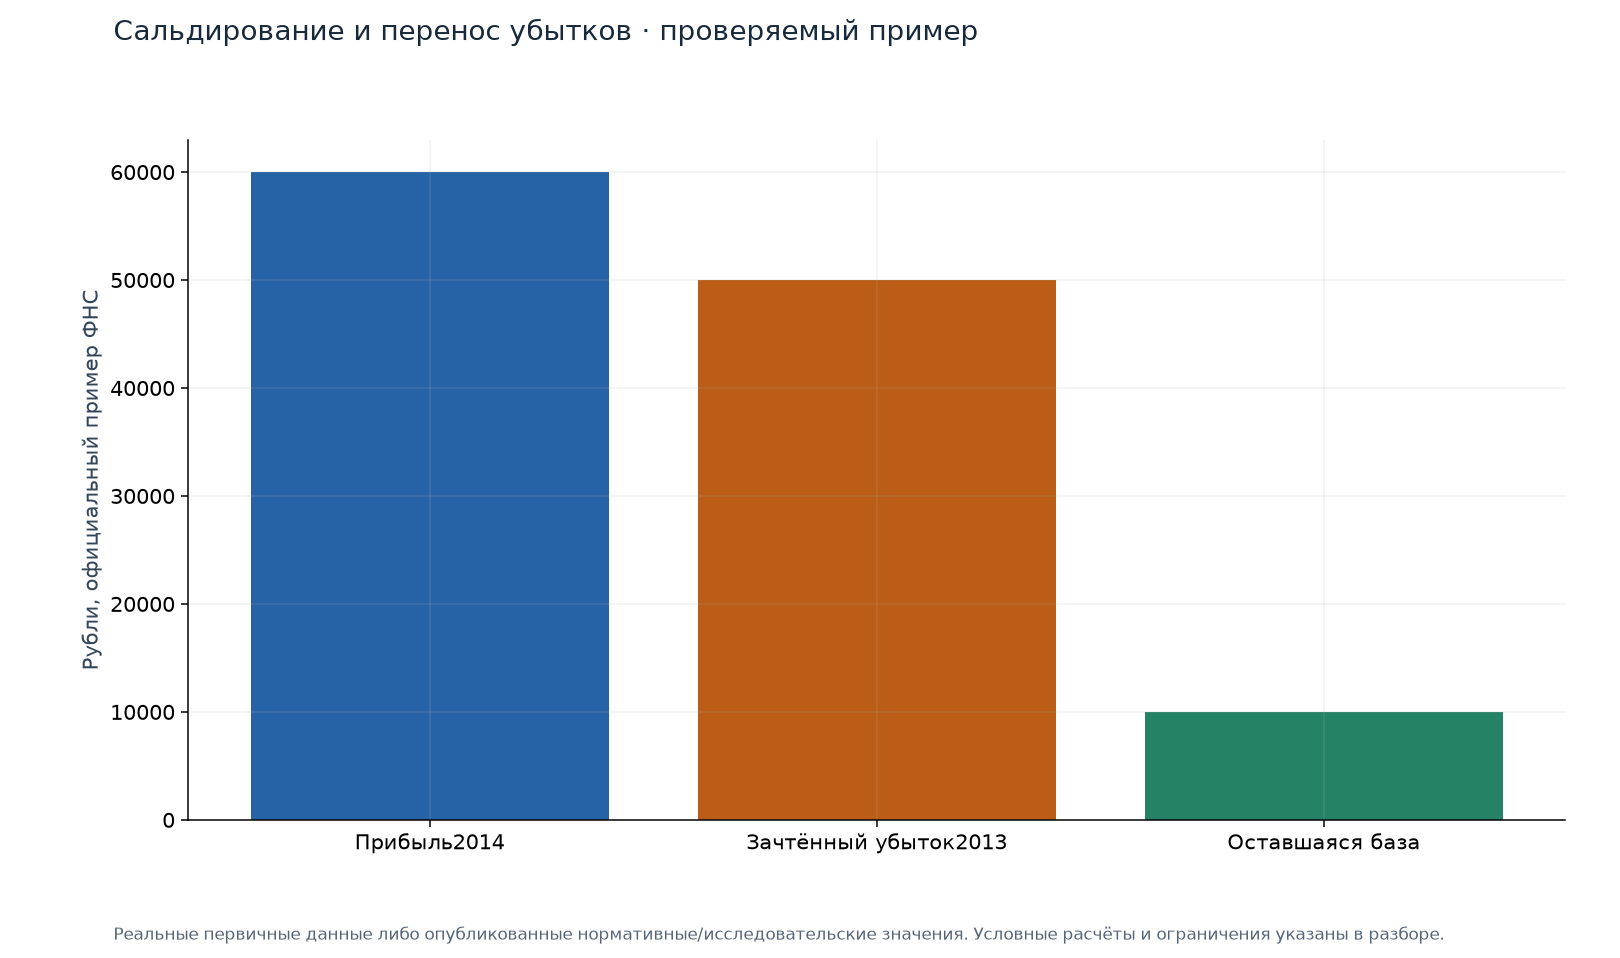
Что показывает пример
Перерисован опубликованный пример ФНС: прибыль 2014 60000 ₽ и допустимый убыток 2013 50000 ₽ дают базу 10000 ₽ и налог 1300 ₽ при ставке 13%. Отдельные 10000 ₽ убытка необращающихся бумаг в этом примере не зачтены.
Это пример налогового органа за указанные годы, не реальные персональные данные нашего пользователя и не универсальный расчёт 2026. Совместимость баз проверяется отдельно.
Источник и параметры примера
Воспроизведены числа официального примера: (60000−50000)×0,13=1300; правила текущей операции не подменяются историческим примером.
Иллюстрация не является обещанием доходности и не устанавливает личные мотивы участников.
Как применять
- Разделить виды доходов и допустимые зачёты.
- Сохранить отчёты и справки по каждому году.
- Проверить порядок заявления и расчёт у налогового агента или в декларации.
Подводные камни
- Убыток по одному типу операций не обязан уменьшить дивиденды.
- Одинаковая сумма у разных брокеров может требовать объединения документов.
- Срок переноса не начинается заново от каждого нового договора.
- Налоговая выгода не отменяет экономический убыток.
Что проверить перед решением
- Что именно измеряется и в каких единицах?
- Какие данные были доступны в момент решения, а что появилось позднее?
- Какие расходы, ограничения исполнения или исключения меняют вывод?
- Где заканчивается наблюдение и начинается непроверенная гипотеза?
- Разделить виды доходов и допустимые зачёты.
Частые вопросы
Можно ли вернуть всю потерю?
Нет; речь о зачёте базы при выполнении условий, а не компенсации 100% убытка.
Нужно ли хранить старые отчёты?
Да, для подтверждения переносимой суммы и её использования.
Связанные понятия
Обратные связи: Налоги инвестора и результат после расходов.
Источники и параметры данных
Источник и единицы именно этой иллюстрации указаны в раскрывающемся блоке под ней. Доступны CSV и JSON с правилами расчёта и контрольной суммой. Реальные котировки, нормативные значения и условные сценарии различаются в подписи; расчётный пример не выдаётся за совершённую сделку или полноценную проверку стратегии. Правила и параметры инструментов могут меняться; для решения нужна редакция, действующая на дату операции.