Налоговый вычет для инвестора
Налоговый вычет уменьшает определённую налоговую базу либо предусмотренную сумму обязательств при соблюдении конкретных условий.
Суть и границы понятия
Налоговый вычет уменьшает определённую налоговую базу либо предусмотренную сумму обязательств при соблюдении конкретных условий.
Для практического разбора рядом полезны ИИС (индивидуальный инвестиционный счёт) и Льгота долгосрочного владения (ЛДВ): они уточняют связанные условия и ограничения.
Как это работает
Вычеты на взносы, доход по специальному счёту и долгосрочное владение не являются одной льготой. Они имеют разные ограничения, сроки и допустимые доходы. Вычет не создаёт гарантированный процент на всю стоимость портфеля.
Для возврата важны подходящая база и фактически уплаченный налог, а также соблюдение требований договора. Совмещение продуктов долгосрочных сбережений может влиять на общий лимит. Проверять нужно не рекламную максимальную сумму, а собственный правовой расчёт.
Определения и параметры: Банк России: различие старого и нового ИИС · ФНС: вычет и сроки долгосрочных сбережений · ФНС: правила НДФЛ с 2025 года. Формулы и выводы по иллюстрации рассчитаны отдельно и раскрыты ниже.
Реальный пример
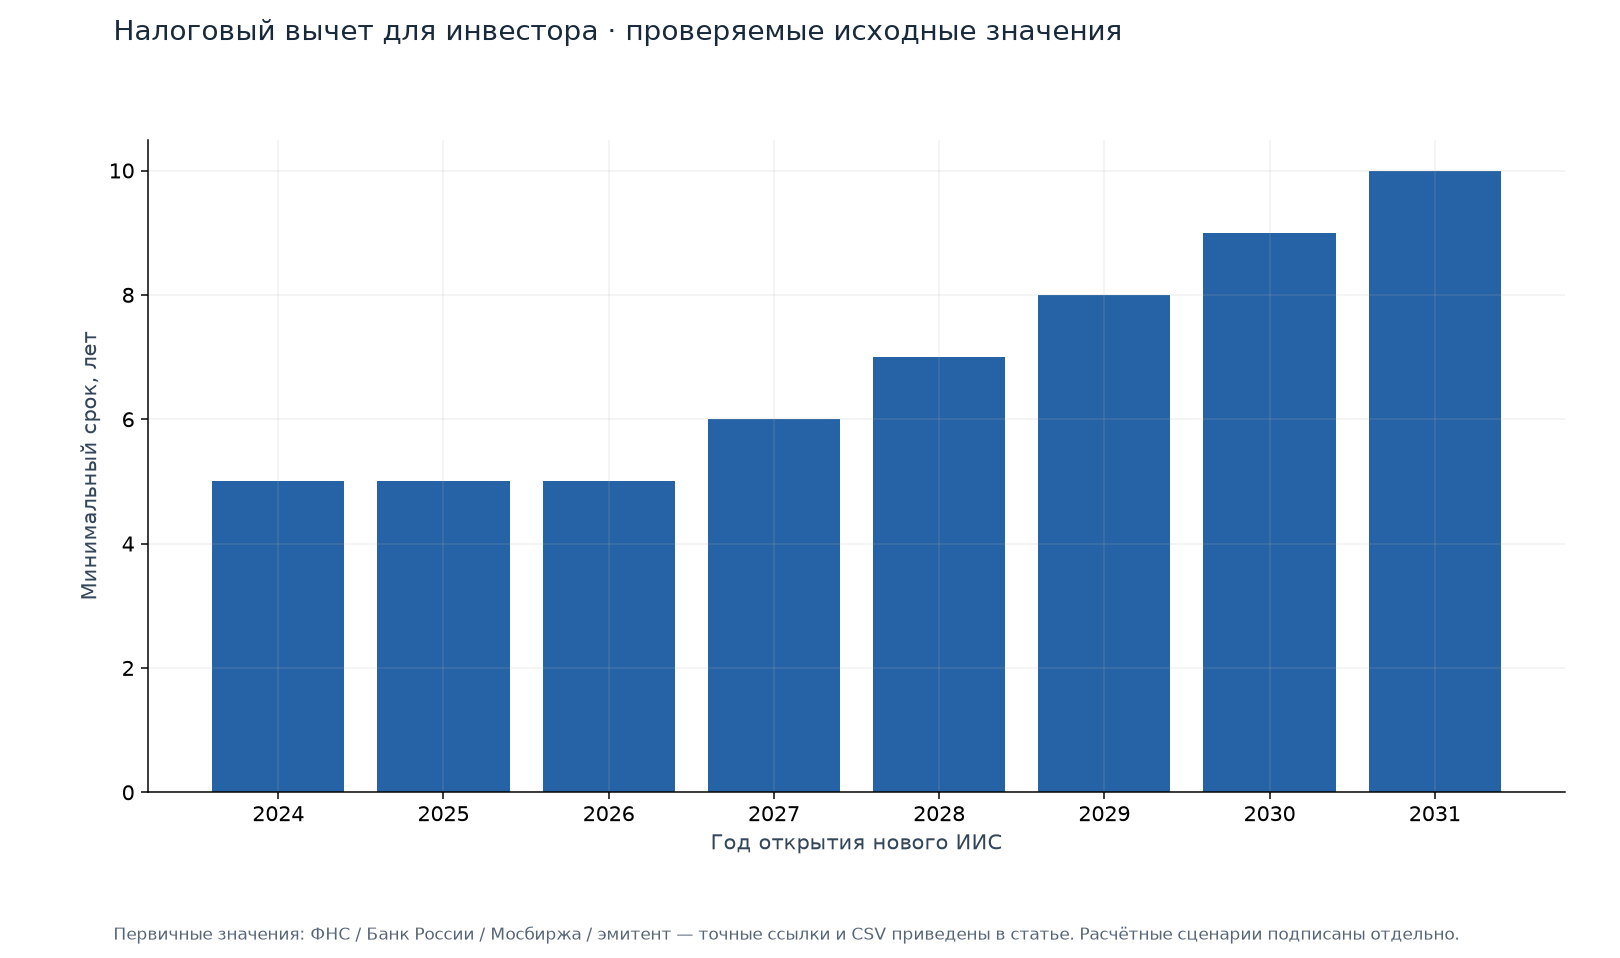
Что показывает пример
График построен по опубликованным условиям нового режима: для договоров 2024–2026 базовый минимальный срок 5 лет, затем он увеличивается по годам открытия до 10 лет. Это юридические параметры, а не выдуманная доходность счёта.
Для старого договора до 2024, трансформации, исключений и права на конкретный вычет условия проверяются отдельно.
Источник и параметры примера
Перерисованы реальные нормативные значения минимального срока по году открытия; индивидуальная налоговая выгода не рассчитывалась.
Правила и параметры относятся к указанным датам; перед решением сверяют действующие документы.
Как применять
- Определить конкретную статью вычета.
- Проверить базу, срок и подтверждающие документы.
- Сопоставить выгоду с ограничениями ликвидности и риском активов.
Подводные камни
- Нельзя возвращать один и тот же налог повторно.
- Лимит взносов для вычета и предел баланса счёта различаются.
- Досрочное нарушение условий может потребовать восстановления льготы.
- Правила разных годов и типов ИИС не взаимозаменяемы.
Что проверить перед решением
- Что именно измеряется и в каких единицах?
- Какие данные были доступны в момент решения, а что появилось позднее?
- Какие расходы, ограничения исполнения или исключения меняют вывод?
- Где заканчивается наблюдение и начинается непроверенная гипотеза?
- Определить конкретную статью вычета.
Частые вопросы
Вычет — это прибыль от торговли?
Нет; это отдельная налоговая составляющая результата.
Если налог не платился, возврат всё равно максимальный?
Не автоматически: право и сумма зависят от конкретного режима и базы.
Связанные понятия
Обратные связи: Сальдирование и перенос убытков.
Источники и параметры данных
- Банк России: различие старого и нового ИИС
- ФНС: вычет и сроки долгосрочных сбережений
- ФНС: правила НДФЛ с 2025 года
Источник и единицы именно этой иллюстрации указаны в раскрывающемся блоке под ней. Доступны CSV и JSON с правилами расчёта и контрольной суммой. Реальные котировки, нормативные значения и условные сценарии различаются в подписи; расчётный пример не выдаётся за совершённую сделку или полноценную проверку стратегии. Правила и параметры инструментов могут меняться; для решения нужна редакция, действующая на дату операции.