Ожидаемый результат сделки
Ожидаемый результат — средний денежный или нормированный исход по полному распределению событий, а не обещание каждой следующей сделки.
Суть и границы понятия
Ожидаемый результат — средний денежный или нормированный исход по полному распределению событий, а не обещание каждой следующей сделки.
Для практического разбора рядом полезны R и Profit Factor и Win rate: доля прибыльных сделок: они уточняют связанные условия и ограничения.
Как это работает
В простой модели E=p×средний выигрыш−(1−p)×средний проигрыш. Нулевые и частичные исходы нужно включать в соответствующие доли, а расходы — вычитать ровно один раз. Если результат уже чистый, повторное вычитание комиссии ошибочно.
Высокий win rate способен сочетаться с отрицательным ожиданием при редких больших потерях. Низкий win rate может быть совместим с положительным средним при крупных выигрышах. Устойчивость оценки зависит от числа наблюдений и хвостов распределения.
Среднее на прошлой выборке не является известным истинным параметром рынка. Важны доверительный интервал, зависимость сигналов, смена режима и процедура выбора стратегии. После перебора многих правил даже лучшее среднее часто завышено.
Определения и параметры: Investor.gov: определение инвестиционного риска · MOEX ISS: интерфейс первичных рыночных данных. Формулы и выводы по иллюстрации рассчитаны отдельно и раскрыты ниже.
Реальный пример
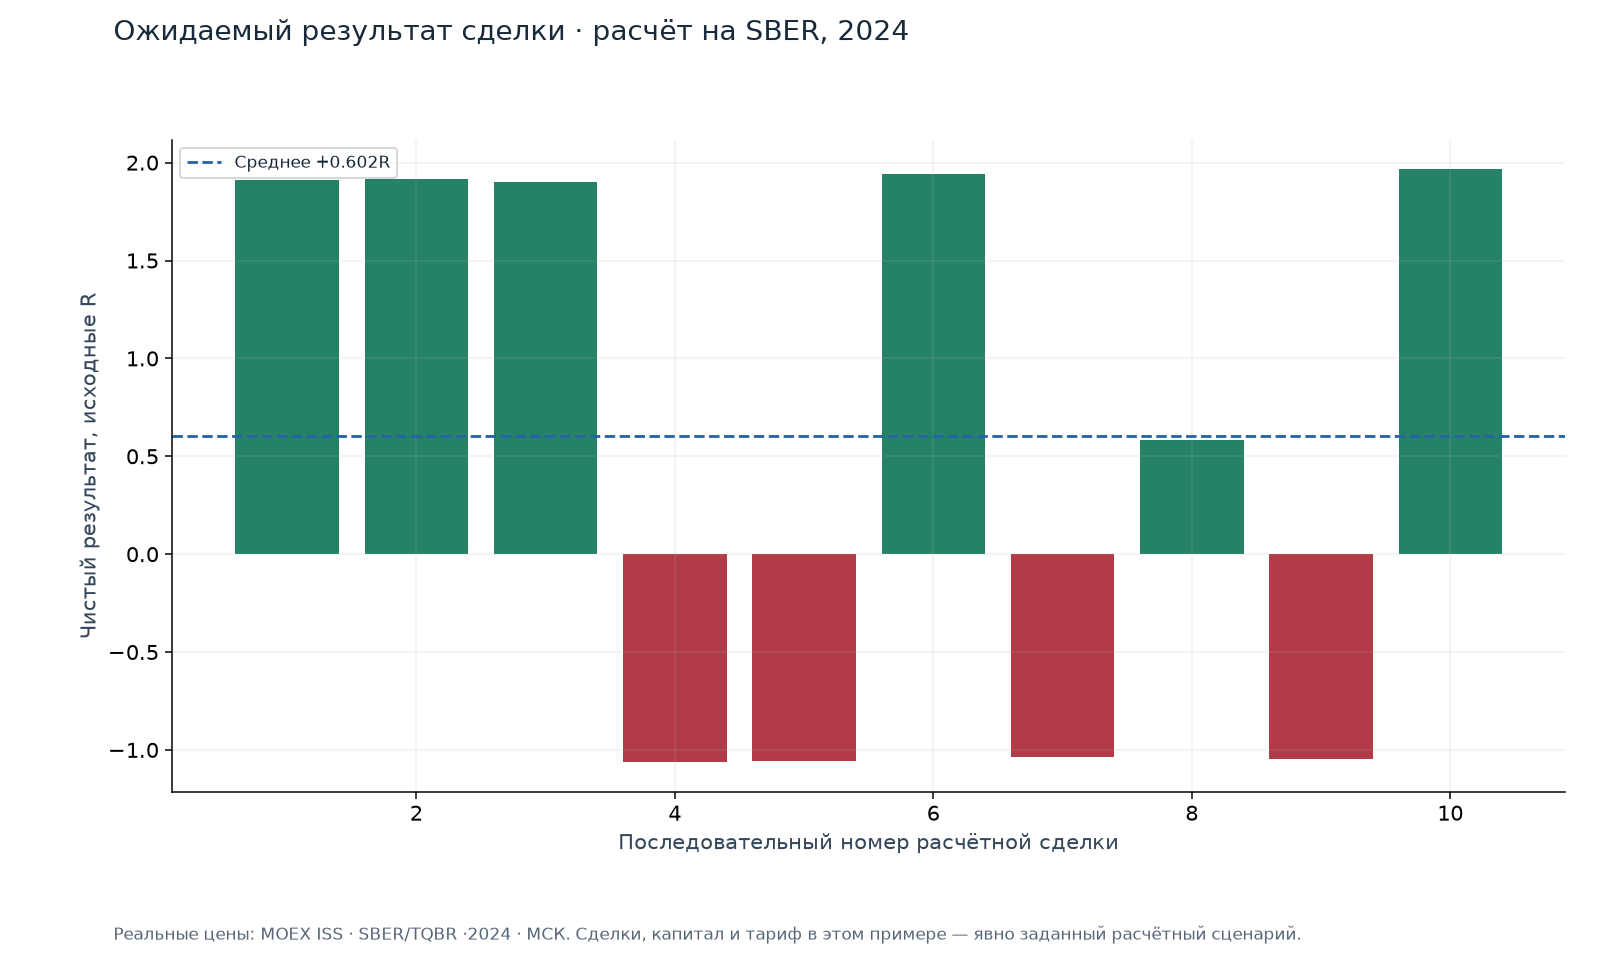
Что показывает пример
Для единого иллюстративного сценария на реальных ценах SBER получено 10 неперекрывающихся расчётных сделок. Это весь набор данного правила в 2024, а не отбор удачных исходов.
После условных расходов: положительных 6/10, средний результат +0.602R; PF=2.433. Параметры не объявляются оптимальными, статистика небольшой иллюстрации не доказывает будущую доходность.
Источник и параметры примера
Расчётный сценарий, не реальные исполнения: SBER D1, 2024; C пересекает SMA20 вверх; вход следующий open; стоп entry−ATR14 Уайлдера, цель 2 начальных риска; максимум 10 дневных баров; одна позиция; гэп-stop по open, при обеих границах в баре сначала stop; комиссия условно 0,05% на сторону; цены без дивидендной корректировки.
Не фактические брокерские сделки. Условный тариф не является тарифом ФИНАМ или другого брокера. Подбор иллюстрации не подтверждает преимущество стратегии.
Как применять
- Собрать все исходы одного неизменного правила.
- Выбрать единую единицу и включить комиссии, перенос и тайм-ауты.
- Проверить доверительный интервал и следующий период, не ограничиваясь знаком среднего.
Подводные камни
- Удаление выбросов только потому, что они убыточные, искажает распределение.
- Частичные закрытия нельзя незаметно считать независимыми идеями.
- Соседние сделки по одному событию дают меньше независимой информации, чем их число.
- Смена размера позиции делает рублёвое среднее чувствительным к порядку капитала.
Что проверить перед решением
- Что именно измеряется и в каких единицах?
- Какие данные были доступны в момент решения, а что появилось позднее?
- Какие расходы, ограничения исполнения или исключения меняют вывод?
- Где заканчивается наблюдение и начинается непроверенная гипотеза?
- Собрать все исходы одного неизменного правила.
Частые вопросы
Достаточно ли E больше нуля?
Нужны ещё оценка неопределённости, просадка, исполнимость и устойчивость после выбора параметров.
Можно ли превратить среднее R в проценты?
Только вместе с правилом денежного риска и последовательностью позиций.
Связанные понятия
Обратные связи: Сальдирование и перенос убытков.
Источники и параметры данных
Источник и единицы именно этой иллюстрации указаны в раскрывающемся блоке под ней. Доступны CSV и JSON с правилами расчёта и контрольной суммой. Реальные котировки, нормативные значения и условные сценарии различаются в подписи; расчётный пример не выдаётся за совершённую сделку или полноценную проверку стратегии. Правила и параметры инструментов могут меняться; для решения нужна редакция, действующая на дату операции.