Расчёт размера позиции
Размер позиции переводит допустимый денежный убыток и расстояние до отмены сценария в количество бумаг либо контрактов.
Суть и границы понятия
Размер позиции переводит допустимый денежный убыток и расстояние до отмены сценария в количество бумаг либо контрактов.
Для практического разбора рядом полезны Лот и Пункт и пипс: они уточняют связанные условия и ограничения.
Как это работает
Для акций количество примерно равно бюджету риска, делённому на неблагоприятное изменение цены одной бумаги с учётом плановых расходов. После этого количество округляют вниз до допустимой кратности. Если минимальный лот уже превышает бюджет, пропуск сделки является корректным результатом.
Для фьючерса расстояние в пунктах переводят через шаг и стоимость шага. Дополнительно проверяют достаточность обеспечения и запас на изменение ГО: ограничение по стопу и ограничение по залогу — разные расчёты.
Риск на счёт должен включать уже открытые связанные идеи. Если две части одной позиции имеют одинаковый исходный стоп, их риски суммируются. Увеличение числа частей с сохранением прежнего риска каждой удваивает общий риск.
Определения и параметры: Investor.gov: определение инвестиционного риска · MOEX ISS: интерфейс первичных рыночных данных. Формулы и выводы по иллюстрации рассчитаны отдельно и раскрыты ниже.
Реальный пример
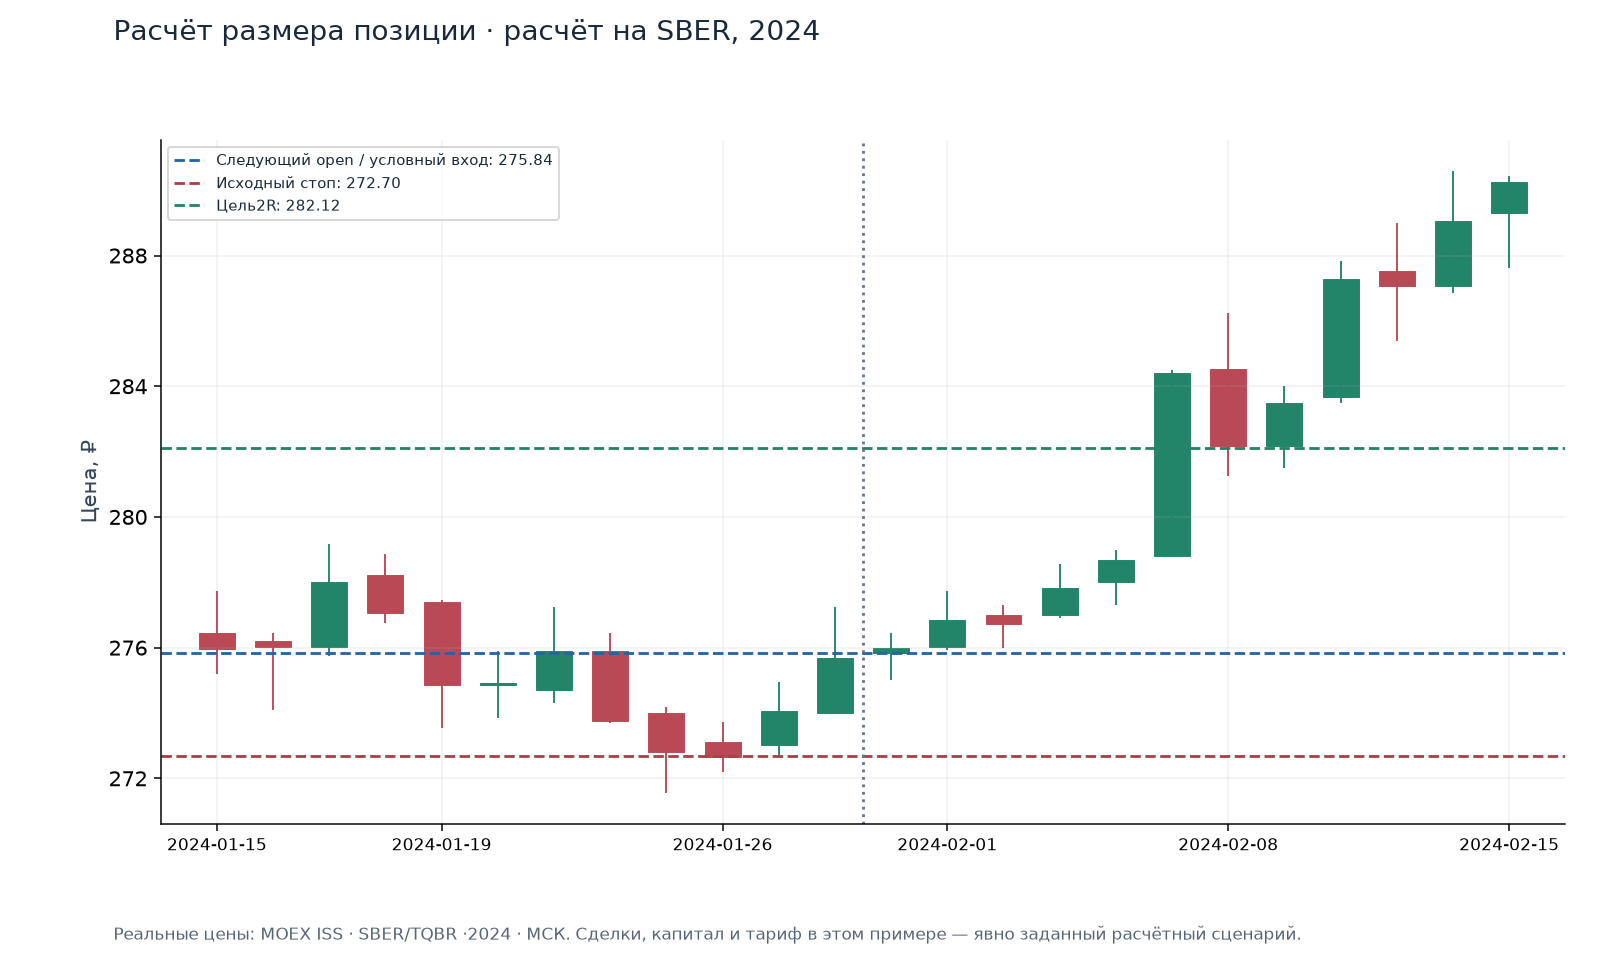
Что показывает пример
Реальный сигнал SMA20 на 2024-01-30, следующий open 275.84 ₽; условные стоп 272.70, цель 282.12. Сценарий задан для объяснения механики и не является фактически совершённой сделкой.
На одну бумагу исходное расстояние до стопа 3.14 ₽. При условном бюджете риска 500 ₽ без комиссии количество=floor(500/3.14); после расходов и кратности допустимый размер может стать меньше.
Этот расчёт не использует плечо как аргумент открыть больше; дополнительно требуются достаточность денежных средств и фактическая лотность на дату сделки.
Источник и параметры примера
Расчётный сценарий, не реальные исполнения: SBER D1, 2024; C пересекает SMA20 вверх; вход следующий open; стоп entry−ATR14 Уайлдера, цель 2 начальных риска; максимум 10 дневных баров; одна позиция; гэп-stop по open, при обеих границах в баре сначала stop; комиссия условно 0,05% на сторону; цены без дивидендной корректировки.
Не фактические брокерские сделки. Условный тариф не является тарифом ФИНАМ или другого брокера. Подбор иллюстрации не подтверждает преимущество стратегии.
Как применять
- Зафиксировать базу капитала и рублёвый бюджет одной идеи.
- Сначала выбрать логичный уровень отмены, затем рассчитать количество.
- Проверить округление, лотность, стоимость шага, расходы и совокупную экспозицию.
Подводные камни
- Деление на нулевой или слишком маленький стоп создаёт огромное количество.
- Округление вверх нарушает заданный бюджет.
- Комиссия с большого оборота может быть заметна относительно узкого стопа.
- Гэп может увеличить реальный убыток сверх расчётного бюджета.
Что проверить перед решением
- Что именно измеряется и в каких единицах?
- Какие данные были доступны в момент решения, а что появилось позднее?
- Какие расходы, ограничения исполнения или исключения меняют вывод?
- Где заканчивается наблюдение и начинается непроверенная гипотеза?
- Зафиксировать базу капитала и рублёвый бюджет одной идеи.
Частые вопросы
Почему сумма покупки больше риска?
Риск до стопа оценивает возможное изменение, а стоимость позиции — весь денежный объём экспозиции.
Можно ли использовать весь свободный остаток?
Техническая доступность не учитывает будущую переоценку, другие позиции и стрессовый резерв.
Связанные понятия
Обратные связи: Откат и коррекция, ATR (средний истинный диапазон), Стоп-лосс.
Источники и параметры данных
Источник и единицы именно этой иллюстрации указаны в раскрывающемся блоке под ней. Доступны CSV и JSON с правилами расчёта и контрольной суммой. Реальные котировки, нормативные значения и условные сценарии различаются в подписи; расчётный пример не выдаётся за совершённую сделку или полноценную проверку стратегии. Правила и параметры инструментов могут меняться; для решения нужна редакция, действующая на дату операции.