Режимы рынка
Режим рынка — формальная классификация условий, например тренд/диапазон и высокая/низкая волатильность, доступная на дату решения.
Суть и границы понятия
Режим рынка — формальная классификация условий, например тренд/диапазон и высокая/низкая волатильность, доступная на дату решения.
Для практического разбора рядом полезны Тренд и Боковик (флэт): они уточняют связанные условия и ограничения.
Как это работает
Удобная классификация использует прошлое окно: направление средней, отношение направленного сдвига к общему пути, ATR или реализованную волатильность. Конкретные пороги задаются в исследовании и не являются универсальными границами природы.
Разметка «этот участок был трендовым» после просмотра будущего полезна для описания, но не годится как входной фильтр того же прошлого. Операционная классификация неизбежно запаздывает и ошибается на переходах.
Результат стратегии по режимам помогает обнаружить концентрацию прибыли и риска. Однако добавление исключений после просмотра убыточного года требует новой проверки: режимный фильтр тоже может переобучиться.
Определения и параметры: Fidelity: предмет и ограничения технического анализа · MOEX ISS: интерфейс первичных рыночных данных. Формулы и выводы по иллюстрации рассчитаны отдельно и раскрыты ниже.
Реальный пример
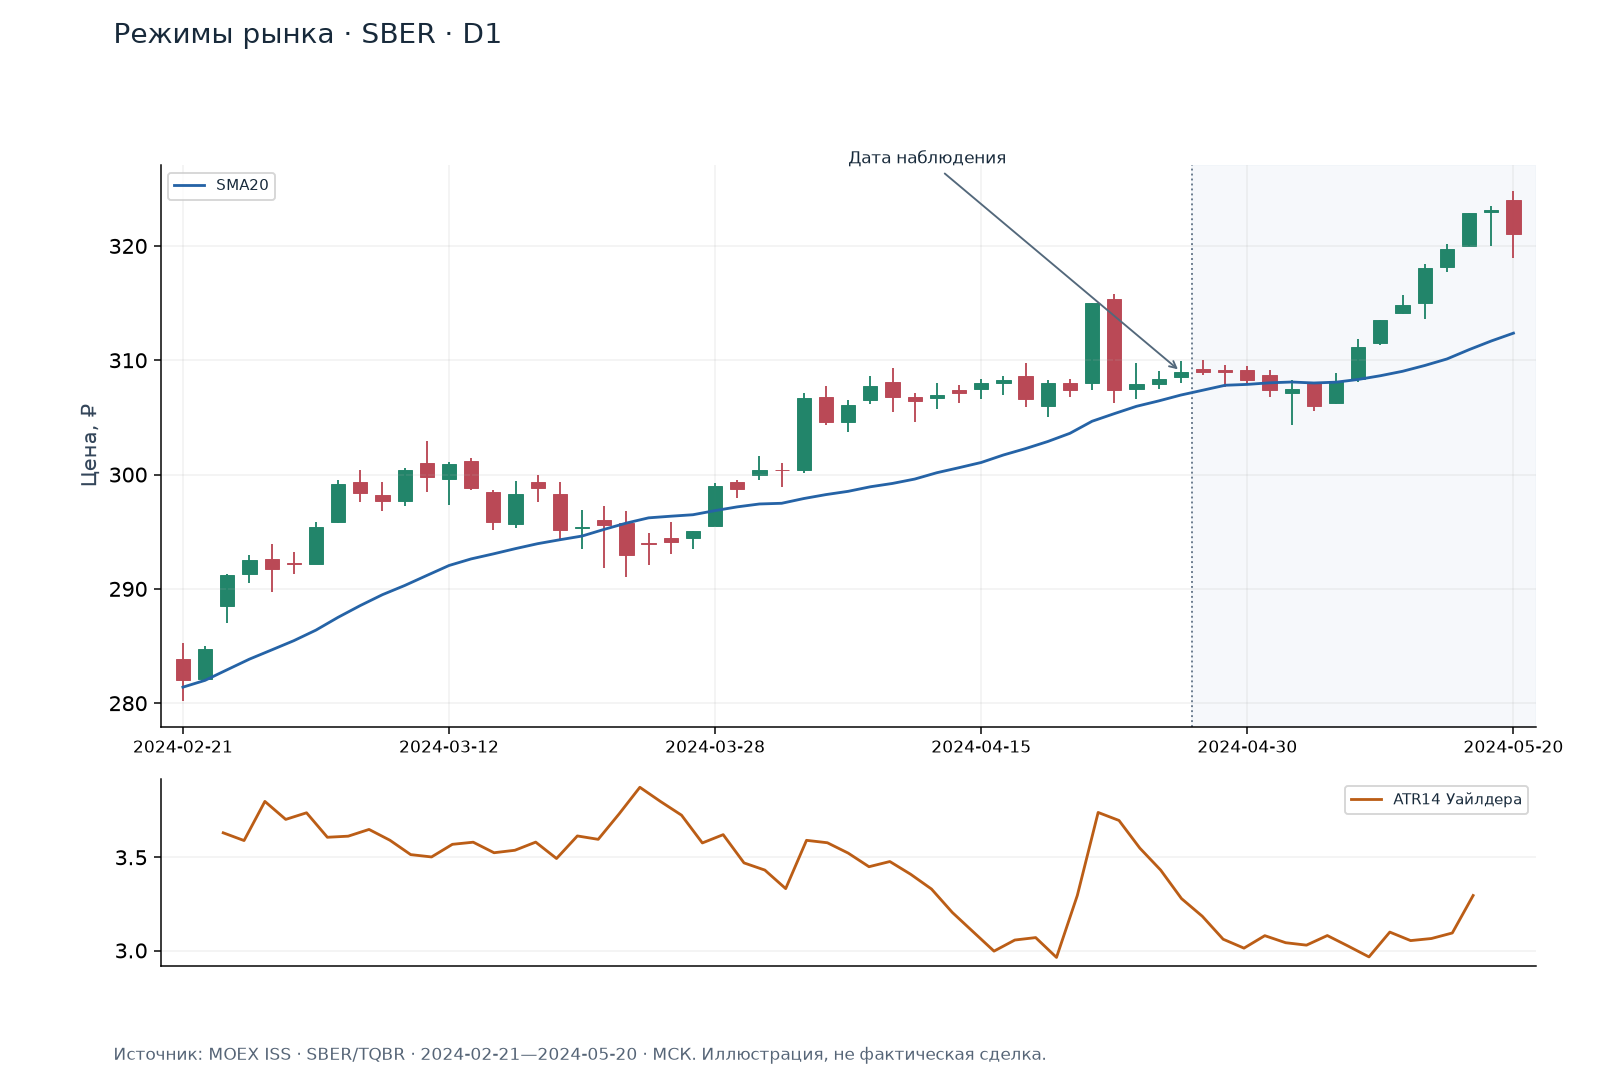
Что показывает пример
Показаны биржевые дневные свечи SBER с 2024-02-21 по 2024-05-20. Вертикальная граница отделяет дату наблюдения 2024-04-26 от последующих баров.
ATR14=3.4318, или 1.11% от close. Изменение амплитуды показано отдельно от направления цены; рост линии не предсказывает знак следующего движения.
Направление SMA20 и ATR здесь являются двумя наблюдаемыми координатами режима, без оптимизированных по будущему порогов.
Источник и параметры примера
OHLC по ISS Мосбиржи, D1, границы торгового дня источника, время Europe/Moscow; цены без дивидендной корректировки. ATR14: TR=max(H−L,|H−Cprev|,|L−Cprev|); первое значение — среднее 14, затем сглаживание Уайлдера.
Фрагмент выбран для объяснения понятия, не как полный набор сигналов. Реальное исполнение по свечам не восстанавливалось.
Как применять
- Выбрать измеримые признаки и фиксированное прошлое окно.
- Сохранить дату, когда классификация стала доступна.
- Проверить переходные участки и цену ошибок определения режима.
Подводные камни
- Ретроспективное знание максимума движения создаёт утечку.
- Слишком много режимов дробят и без того небольшую выборку.
- Правило может просто исключить прошлые убытки, не имея предсказательной силы.
- Распределение будущих режимов неизвестно.
Что проверить перед решением
- Что именно измеряется и в каких единицах?
- Какие данные были доступны в момент решения, а что появилось позднее?
- Какие расходы, ограничения исполнения или исключения меняют вывод?
- Где заканчивается наблюдение и начинается непроверенная гипотеза?
- Выбрать измеримые признаки и фиксированное прошлое окно.
Частые вопросы
Можно ли считать режим постоянным весь день?
Только если это часть алгоритма; внутри дня условия также способны меняться.
Сколько режимов нужно?
Минимум, достаточный для проверяемой гипотезы, а не максимально красивая сегментация.
Связанные понятия
Обратные связи: Бычий и медвежий рынок, Корреляция активов.
Источники и параметры данных
Источник и единицы именно этой иллюстрации указаны в раскрывающемся блоке под ней. Доступны CSV и JSON с правилами расчёта и контрольной суммой. Реальные котировки, нормативные значения и условные сценарии различаются в подписи; расчётный пример не выдаётся за совершённую сделку или полноценную проверку стратегии. Правила и параметры инструментов могут меняться; для решения нужна редакция, действующая на дату операции.